안녕하세요, 달빛 경제노트입니다.
국민연금 예상 수령액을 조회해보고 실망한 적 있으신가요? "어? 생각보다 너무 적은데… 이건 가입 기간이 짧아서 그런가?"
경력이 중간에 끊겼거나, 육아로 일을 쉬었거나, 실직 기간이 길었던 분들이 특히 그래요. 국민연금은 오래 낼수록 많이 받는 구조라, 중간에 빈 기간이 있으면 연금액이 줄거든요.
그런데 이 빈 기간을 나중에라도 메울 수 있는 방법이 있어요. 바로 '추납(추후납부)'이에요. 오늘은 이 추납이 뭔지, 누구에게 유리한지, 그리고 조심할 점까지 정리해드릴게요. 아는 사람만 챙기는 제도예요.
추납이 뭔가요? — 빈 기간을 메우는 것
추납은 말 그대로 과거에 내지 못했던 국민연금 보험료를 나중에 내는 제도예요.
살다 보면 국민연금을 못 내는 시기가 있어요. 실직했거나, 사업을 접었거나, 육아로 소득이 없었거나, 군 복무 중이었거나. 이런 기간을 '납부예외' 기간이라고 해요.
추납은 이 빈 기간에 대한 보험료를 지금 내서, 그 기간을 국민연금 가입 기간으로 되살리는 거예요.
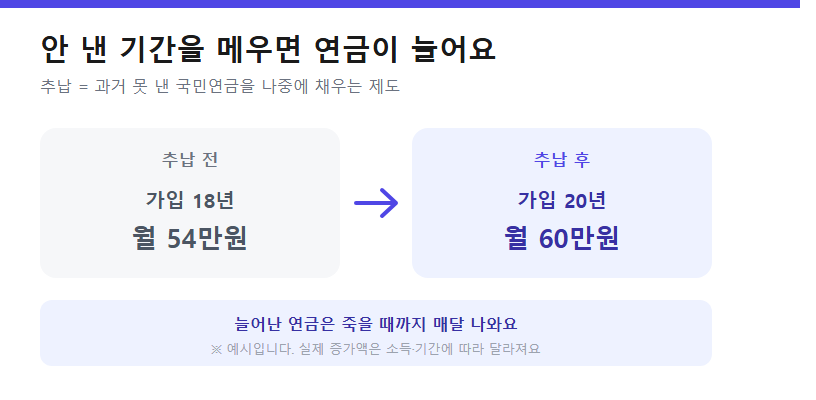
위 그림처럼, 가입 기간이 18년이던 사람이 추납으로 2년치를 메워서 20년이 되면, 월 연금액이 예를 들어 54만원에서 60만원으로 늘어나요. 그리고 이 늘어난 연금은 죽을 때까지 매달 나와요. 한 번 메워두면 평생 더 받는 거죠.
가입 기간은 국민연금에서 가장 중요한 요소예요. 특히 10년(120개월)을 채워야 평생 연금을 받을 수 있는데, 이 10년이 애매하게 모자란 분이라면 추납으로 채워서 연금 받을 자격 자체를 만들 수도 있어요.
추납할 수 있는 기간은 군 복무 기간을 포함해 최대 119개월까지예요.
누구에게 특히 유리할까
추납이 모두에게 필요한 건 아니에요. 특히 효과가 큰 경우가 있어요.
첫째, 경력단절 전업주부예요. 결혼이나 육아로 일을 그만두면서 국민연금이 끊긴 분들이 많아요. 이런 분들이 추납을 활용하면 노후에 내 이름으로 된 연금을 크게 늘릴 수 있어요.
단, 여기서 중요한 순서가 있어요. 전업주부는 바로 추납을 할 수 없어요. 먼저 국민연금에 '임의가입'을 해서 현재 가입자가 된 다음에 추납을 신청해야 해요. (임의가입은 저번 글에서 다뤘죠.) 이 순서를 모르면 "추납 안 된다"고 포기하는 경우가 있는데, 임의가입부터 하면 길이 열려요.
둘째, 10년을 아슬아슬하게 못 채운 분이에요. 가입 기간이 8~9년이라 평생 연금을 못 받고 반환일시금만 받아야 할 상황이라면, 추납으로 10년을 채워서 평생 연금 자격을 만드는 게 훨씬 이득이에요.
셋째, 실직·사업중단 기간이 길었던 40~50대예요. 은퇴가 가까워질수록 가입 기간을 늘리기 어려운데, 추납은 과거를 메우는 거라 짧은 시간에 기간을 확 늘릴 수 있어요.
신청은 현재 국민연금에 가입되어 있어야 가능하고, 목돈이 부담되면 최대 60회까지 나눠서 낼 수 있어요.
추납, 이건 꼭 따져보세요
좋은 제도지만, 뾰족하게 짚어야 할 주의점도 있어요.
첫째, 목돈이 필요해요. 추납은 빈 기간만큼 보험료를 한 번에(혹은 나눠서) 내는 거라, 기간이 길면 금액이 꽤 커요. 예를 들어 몇 년치를 한 번에 메우려면 수백만원이 들 수도 있어요. 그래서 여유 자금이 있을 때 하는 게 좋아요.
둘째, 연금이 늘면 다른 데 영향이 갈 수 있어요. 이게 의외의 함정이에요. 국민연금 수령액이 늘어나면, 건강보험 피부양자 자격에서 탈락하거나 기초연금을 받는 데 불리해질 수 있어요. 연금은 늘었는데 다른 혜택이 줄어서 오히려 손해가 되는 경우도 드물게 있어요.
그래서 추납은 "연금액만 보고" 결정하면 안 되고, 내 전체 노후 소득 구조를 함께 봐야 해요.
가장 확실한 방법은 이거예요. 국민연금공단(1355)에 전화해서 "내가 추납하면 얼마를 더 내고, 연금은 얼마나 늘고, 다른 혜택엔 영향이 없는지" 계산을 요청하는 거예요. 공단에서 내 경우의 숫자를 정확히 알려줘요. 그걸 보고 결정하면 후회가 없어요.
마무리 — 달빛의 한마디
국민연금은 노후의 가장 기본이 되는 소득이에요. 그런데 살다 보면 어쩔 수 없이 빈 기간이 생기죠. 추납은 그 빈틈을 나중에라도 메울 수 있게 해주는 고마운 제도예요.
기억할 건 이거예요. ① 빈 기간을 메워 평생 연금을 늘리는 것, ② 전업주부는 임의가입 먼저, ③ 하기 전에 공단에 꼭 계산 요청.
특히 경력단절로 국민연금이 아쉬운 분이라면, "이미 늦었다"고 포기하지 마세요. 추납이라는 길이 있어요. 일단 공단에 전화해서 내 경우를 물어보는 것부터 시작해보세요.
오늘도 읽어주셔서 감사합니다.
※ 보험료율·기준은 2026년 기준이며, 개인 상황에 따라 유불리가 달라요. 정확한 계산은 국민연금공단(1355)에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| 여름·겨울 전기요금 폭탄, 누진제 구간만 알아도 막아요 (2) | 2026.09.30 |
|---|---|
| 신생아특례대출 조건과 한도, 2026년 기준 총정리 (2) | 2026.09.30 |
| 자영업자라면 무조건 아는 노란우산공제, 안 하면 손해예요 (1) | 2026.09.29 |
| 청년월세지원 상시사업 전환, 2026년 바뀐 점 총정리 (1) | 2026.09.29 |
| 청약통장, 당첨도 안 되는데 해지할까? 그 전에 꼭 보세요 (0) | 2026.09.29 |


