안녕하세요, 달빛 경제노트입니다.
실손보험(실비보험) 있으신 분들, 요즘 이런 고민 한 번쯤 하셨을 거예요. "보험료가 자꾸 오르는데, 저렴한 새 실손으로 갈아타는 게 낫지 않을까?"
실제로 오래된 실손보험은 매년 보험료가 오르고, 새로 나온 실손은 훨씬 저렴하다고 하니 솔깃하죠. 2026년 5월부터는 5세대 실손보험까지 나왔고요.
그런데 결론부터 말씀드리면, "보험료 싸다고 무조건 갈아타면 오히려 손해"일 수 있어요. 오늘은 실손보험 세대별로 뭐가 다른지, 그리고 나는 갈아타야 하는지 유지해야 하는지를 판단하는 기준을 정리해드릴게요.
옛 실손과 새 실손, 뭐가 다를까
실손보험은 나온 시기에 따라 세대가 나뉘어요. 1세대(2009년 이전), 2세대, 3세대, 4세대(2021년 7월부터), 그리고 2026년에 나온 5세대까지요.
핵심은 세대가 바뀔수록 "보험료는 싸지지만, 자기부담은 커진다"는 거예요.
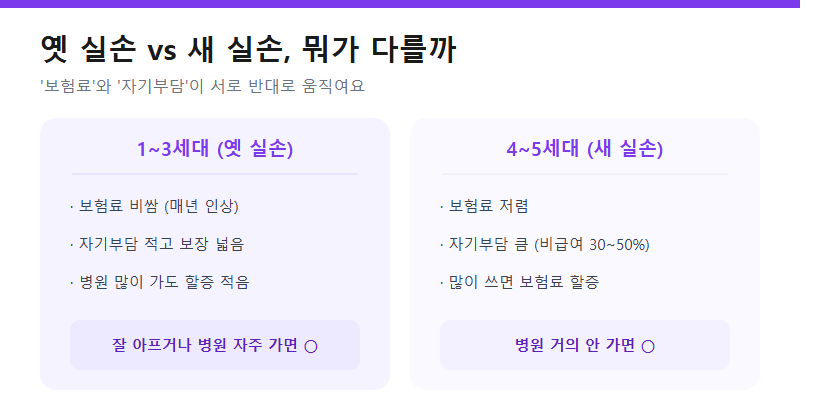
위 그림처럼 크게 두 그룹으로 보면 이해가 쉬워요.
1~3세대(옛 실손)는 보험료가 비싸요. 매년 오르기도 하고요. 하지만 그만큼 자기부담금이 적고 보장 범위가 넓어요. 병원비의 대부분을 돌려받을 수 있고, 병원을 자주 가도 보험료가 크게 할증되지 않아요.
4~5세대(새 실손)는 보험료가 훨씬 저렴해요. 대신 자기부담금이 커요. 특히 비급여 항목은 자기부담이 30%에서 많게는 50%까지 올라가요. 그리고 비급여를 많이 이용하면 다음 해 보험료가 최대 300%까지 오르는 할증 제도가 있어요. 반대로 병원을 안 가면 할인을 받고요.
즉 새 실손은 "건강해서 병원 안 가는 사람에게는 싸고, 아파서 자주 가는 사람에게는 비싼" 구조예요.
나는 갈아탈까, 유지할까
그럼 나는 어떻게 해야 할까요? 답은 "내가 병원을 얼마나 자주 가느냐"에 달려 있어요.
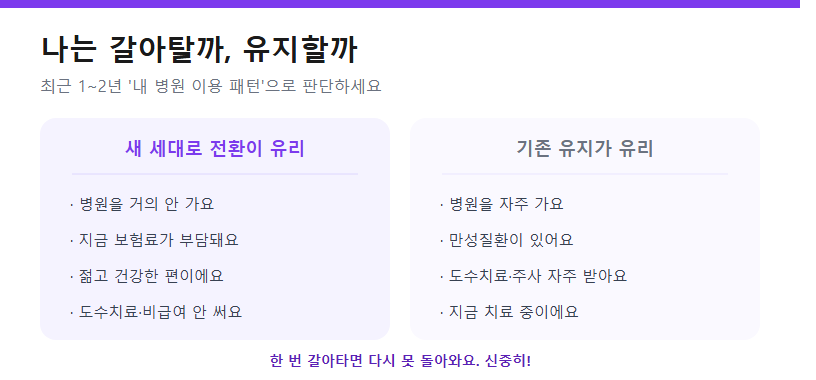
새 세대로 전환이 유리한 경우 — 병원을 거의 안 가고, 지금 보험료가 부담스럽고, 젊고 건강한 편이라면 전환을 고려할 만해요. 어차피 보험을 잘 안 쓰니, 보험료가 싼 쪽이 이득이거든요. 도수치료나 비급여 주사 같은 걸 거의 안 쓰는 분도 마찬가지예요.
기존 유지가 유리한 경우 — 반대로 병원을 자주 가거나, 만성질환이 있거나, 도수치료·주사 같은 비급여를 자주 받거나, 지금 치료 중인 분이라면 기존 세대를 유지하는 게 나아요. 새 실손으로 갈아타면 자기부담이 커지고 보험료도 할증돼서, 아낀 보험료보다 병원비 부담이 더 커질 수 있거든요.
핵심은 최근 1~2년 동안 내가 병원비를 얼마나 썼는지를 먼저 확인하는 거예요. 막연히 "보험료 아까우니까"가 아니라, 실제 내 이용 패턴을 근거로 판단해야 해요.
갈아타기 전, 꼭 기억할 것
전환을 결정하기 전에 반드시 알아야 할 주의점이 있어요.
첫째, 한 번 갈아타면 되돌릴 수 없어요. 옛 실손을 해지하고 새 실손으로 갈아탄 뒤에 "역시 예전 게 나았다" 싶어도, 원래 세대로 다시 돌아갈 수 없어요. 특히 1~2세대 같은 보장 좋은 실손은 지금 다시 가입할 수 없는 상품이라, 한 번 버리면 끝이에요.
둘째, 재가입 주기가 5년이에요. 새 실손은 5년마다 보장 내용이 바뀔 수 있어요. 지금 조건이 5년 뒤에도 그대로라는 보장이 없다는 뜻이에요.
셋째, 지금 아픈 곳이 있다면 더 신중하세요. 현재 치료 중이거나 지병이 있으면, 새 실손에서 그 부분 보장이 불리해지거나 자기부담이 커질 수 있어요.
그래서 갈아타기는 보험사나 보험 전문가와 내 상황을 충분히 상담한 뒤 결정하는 게 맞아요. 보험을 파는 쪽 말만 듣지 말고, 내 병원 이용 내역(건강보험공단이나 보험사 앱에서 확인 가능)을 근거로 꼼꼼히 따져보세요.
마무리 — 달빛의 한마디
실손보험 갈아타기는 "보험료가 싸다"는 한 가지 이유만으로 결정할 문제가 아니에요. 보험료를 아끼려다 정작 아플 때 보장을 못 받으면, 그게 더 큰 손해거든요.
기억할 건 이거예요. ① 병원 거의 안 가면 전환 고려, ② 자주 가거나 아프면 유지, ③ 한 번 갈아타면 못 돌아온다.
특히 오래된 1~2세대 실손을 가진 분이라면, 보험료가 비싸도 그만한 값어치가 있는 경우가 많아요. 성급하게 해지하기 전에, 내 병원 이용 패턴부터 꼭 확인해보세요.
오늘도 읽어주셔서 감사합니다.
※ 본 글은 정보 제공을 위한 것이며 특정 보험의 가입·해지를 권유하지 않습니다. 세대별 조건은 2026년 기준이며, 실제 전환은 본인 상황과 보험사 안내를 확인해 신중히 결정하세요.
'생활경제 제태크' 카테고리의 다른 글
| 빚 갚기 힘들 때 알아둘 안전장치, 신용회복위원회 채무조정 총정리 (0) | 2026.10.02 |
|---|---|
| 연말정산 했는데 5월에 또? 부업·N잡러가 놓치는 종합소득세 (0) | 2026.10.02 |
| 실손보험 5세대 전환, 지금 갈아타야 할까 (0) | 2026.10.01 |
| 건강보험 피부양자, 소득 조금 생겼다고 탈락하면 폭탄이에요 (0) | 2026.10.01 |
| 여름·겨울 전기요금 폭탄, 누진제 구간만 알아도 막아요 (2) | 2026.09.30 |


