안녕하세요, 달빛 경제노트입니다.
대출을 받거나, 카드를 새로 만들거나, 심지어 휴대폰을 할부로 살 때도 꼭 따라오는 게 있죠.
바로 "신용점수"입니다.
그런데 막상 "내 점수가 몇 점인지", "어떻게 하면 올라가는지" 정확히 아는 분은 생각보다 적어요.
점수 1점 차이로 대출 이자가 몇 %씩 갈리는데도요.
오늘은 신용점수가 정확히 뭔지, 내 점수는 어디서 무료로 보는지, 그리고 큰돈 들이지 않고 점수를 올리는 현실적인 방법까지 하나하나 정리해드릴게요.
지금 당장 대출 계획이 없더라도, 미리 관리해두면 언젠가 반드시 도움이 됩니다.
신용점수, 이제는 '등급'이 아니라 '점수'입니다
예전에는 신용을 1등급부터 10등급까지 나눴어요.
그런데 2021년부터는 이 등급제가 사라지고, 1점부터 1000점까지의 점수제로 완전히 바뀌었습니다.
숫자가 높을수록 "이 사람은 돈을 잘 갚는 사람"이라는 뜻이에요.
점수는 크게 세 구간으로 나눠서 이해하면 쉬워요.
900점 이상이면 고신용, 700점대면 중신용, 그 아래는 관리가 필요한 구간입니다.
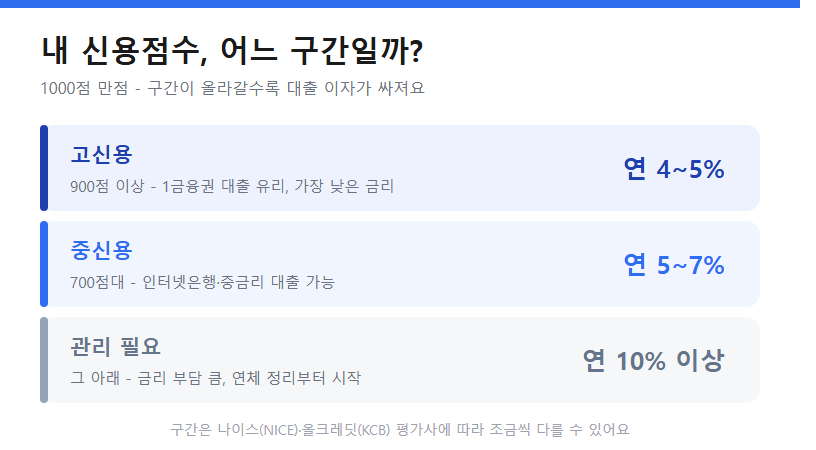
이 구간이 왜 중요하냐면, 대출 금리가 여기서 갈리기 때문이에요.
2026년 기준으로 고신용자는 연 4%부터 5%대의 낮은 금리를 받을 수 있지만, 중신용자는 5%부터 7%대, 관리가 필요한 구간은 연 10% 이상까지 올라가기도 합니다.
같은 1천만원을 빌려도 이자가 매년 수십만원씩 차이 나는 거예요.
한 가지 더 알아두실 점은, 신용점수를 매기는 회사가 두 곳이라는 거예요.
바로 나이스(NICE)와 올크레딧(KCB)입니다.
두 회사는 보는 기준이 조금씩 달라요.
나이스는 "연체 없이 잘 갚았는지, 빚이 너무 많지는 않은지"를 중요하게 보고, 올크레딧은 "카드를 어떻게 쓰는지" 같은 거래 습관을 좀 더 봅니다.
그래서 같은 사람인데도 두 회사 점수가 다르게 나오는 게 정상이에요.
내 점수, 어디서 봐야 무료일까?
가장 많이들 오해하시는 게 "신용점수 조회하면 점수가 떨어진다"는 이야기예요.
결론부터 말씀드리면, 본인이 본인 점수를 조회하는 건 점수에 전혀 영향이 없습니다.
몇 번을 봐도 절대 안 떨어지니 안심하고 확인하세요.
무료로 보는 방법은 여러 가지가 있어요.
가장 간단한 건 우리가 이미 쓰고 있는 앱들입니다.
토스, 카카오페이, 뱅크샐러드 같은 앱에 들어가면 신용점수 조회 메뉴가 있어요.
여기서 나이스와 올크레딧 점수를 둘 다 무료로 볼 수 있습니다.
좀 더 공식적인 곳을 원하시면 나이스지키미, 올크레딧 홈페이지에서도 직접 조회할 수 있어요.
여기서 팁 하나 드릴게요.
점수만 딱 보고 끝내지 마시고, "점수가 왜 이 점수인지" 이유도 같이 확인해보세요.
대부분의 앱이 "연체 정보 있음", "카드 사용 이력 부족" 같은 식으로 이유를 알려줘요.
내 점수를 깎는 원인을 알아야 그걸 고칠 수 있으니까요.
큰돈 없이 점수 올리는 현실적인 방법
이제 제일 중요한 부분이에요.
"그래서 어떻게 올리냐"인데, 다행히 큰돈을 들이지 않고 할 수 있는 방법들이 있습니다.
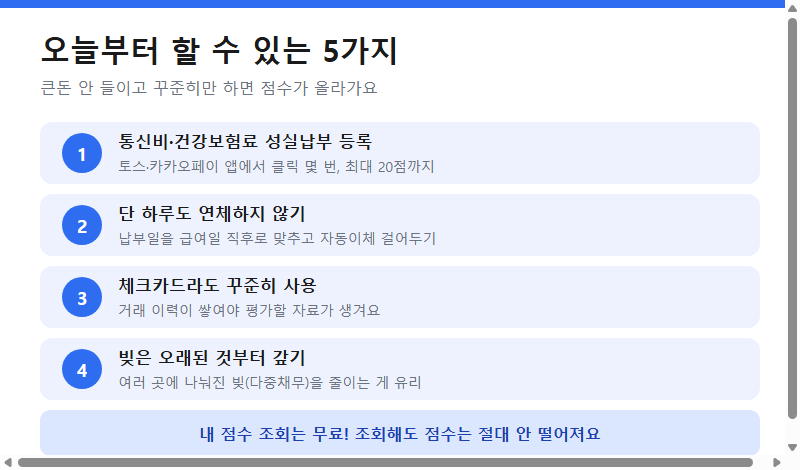
첫째, 통신비와 공과금 성실납부 이력을 등록하세요.
이게 은근히 강력한 방법이에요.
휴대폰 요금, 건강보험료, 국민연금을 매달 밀리지 않고 냈다면, 그 기록을 신용점수에 반영시킬 수 있어요.
토스나 카카오페이의 "신용점수 올리기" 메뉴에서 클릭 몇 번이면 6개월 이상의 납부 내역이 제출됩니다.
사람에 따라 적게는 5점, 많게는 20점까지 올라가요.
특히 사회초년생이나 거래 이력이 적은 분께 효과가 큽니다.
둘째, 단 하루도 연체하지 마세요.
신용점수에서 가장 크게 보는 건 "연체 없이 잘 갚았나"입니다.
카드값, 대출 이자, 통신비 납부일을 아예 급여일 직후로 맞춰두고 자동이체를 걸어두세요.
깜빡해서 하루 늦는 것만 막아도 점수 관리의 절반은 성공이에요.
셋째, 체크카드라도 꾸준히 쓰세요.
거래 이력이 아예 없으면 평가할 자료가 없어서 점수가 잘 안 올라가요.
무리해서 신용카드를 쓸 필요는 없고, 체크카드를 소액이라도 꾸준히 쓰는 게 도움이 됩니다.
넷째, 빚은 오래되고 여러 곳에 나뉜 것부터 정리하세요.
여러 금융사에 빚이 흩어져 있는 상태(다중채무)는 점수에 불리해요.
가능하다면 개수를 줄이는 방향으로 갚아나가는 게 좋습니다.
다섯째, 이미 연체가 있다면 그것부터 해결하세요.
새로 점수를 올리는 것보다, 있는 연체를 갚고 다시 반복하지 않는 게 훨씬 먼저입니다.
마무리하며
신용점수는 하루아침에 확 오르는 게 아니에요.
매달 성실하게 갚고, 조금씩 관리하는 습관이 쌓여서 만들어지는 "나의 금융 성적표" 같은 거예요.
오늘 알려드린 것 중 딱 두 가지만 기억하세요.
하나, 지금 바로 내 점수를 무료로 확인해볼 것.
둘, 통신비 성실납부 등록과 자동이체 설정을 오늘 해둘 것.
이 두 가지만 해도 시작으로는 충분합니다.
작은 습관이 나중에 대출 이자 수십만원을 아껴주는 든든한 무기가 되어줄 거예요.
오늘도 읽어주셔서 감사합니다. 😊
#신용점수, #신용점수올리는법, #신용점수조회, #나이스지키미, #올크레딧, #신용점수무료조회, #대출금리, #재테크, #신용관리, #통신비성실납부
'생활경제 제태크' 카테고리의 다른 글
| 주택연금, 괜히 가입했다는 말 나오는 이유 (가입 전 꼭 볼 단점) (0) | 2026.09.20 |
|---|---|
| 실업급여로 1억을 받았다고? 반복수급, 어떻게 가능할까 (0) | 2026.09.19 |
| 명절 민생지원금, 왜 내 지역만 안 줄까? (내 것 확인하는 법) (0) | 2026.09.18 |
| 2027년 근로장려금 이렇게 바뀝니다 (소득기준 완화·지급액 인상) (0) | 2026.09.18 |
| 자녀 결혼자금 증여, 1억 5천만원까지 세금 0원 (혼인공제) (0) | 2026.09.17 |


