안녕하세요, 달빛 경제노트입니다.
매년 돌아오는 자동차보험 갱신. 보험사에서 문자나 우편으로 "올해 보험료는 OO만원입니다, 결제하세요"라고 안내가 오죠.
바쁘니까 그냥 "결제" 버튼을 누르거나, 설계사가 알아서 해주는 대로 두는 분이 많아요.
그런데 저는 오늘 이 말씀을 꼭 드리고 싶어요. 그 안내문에 나온 금액, 그대로 내면 손해예요.
똑같은 보장을 받으면서도, 5분만 투자하면 보험료를 수십 퍼센트까지 줄일 수 있거든요. 보장을 줄이는 게 아니라, 원래 받을 수 있는 할인을 안 챙겨서 비싸게 내고 있는 경우가 대부분이에요. 오늘은 그 5분 체크리스트를 알려드릴게요.
가장 큰 함정 — "할인은 자동으로 안 돼요"
이 글에서 딱 하나만 기억하신다면 이거예요.
자동차보험 할인 특약은 대부분 자동으로 적용되지 않아요. 내가 직접 선택해야 해요.
예를 들어 블랙박스요. 차에 블랙박스가 달려 있으면 할인이 되는데, 가입할 때 "블랙박스 있어요" 하고 직접 체크하고 사진까지 등록해야 할인이 들어가요. 달려 있다고 알아서 깎아주지 않아요. 이거 몰라서 할인 못 받는 분이 정말 많아요.
주행거리(마일리지) 특약도 마찬가지예요. 차를 적게 타면 보험료를 상당히 돌려받을 수 있는데, 신청을 안 하면 그냥 넘어가요.
즉 보험사는 "당신이 안 챙기면 굳이 먼저 깎아주지 않는다"는 거예요. 그래서 갱신할 때 내가 챙길 수 있는 할인이 뭔지 직접 확인하는 게 핵심이에요.
갱신 전 5분 체크리스트
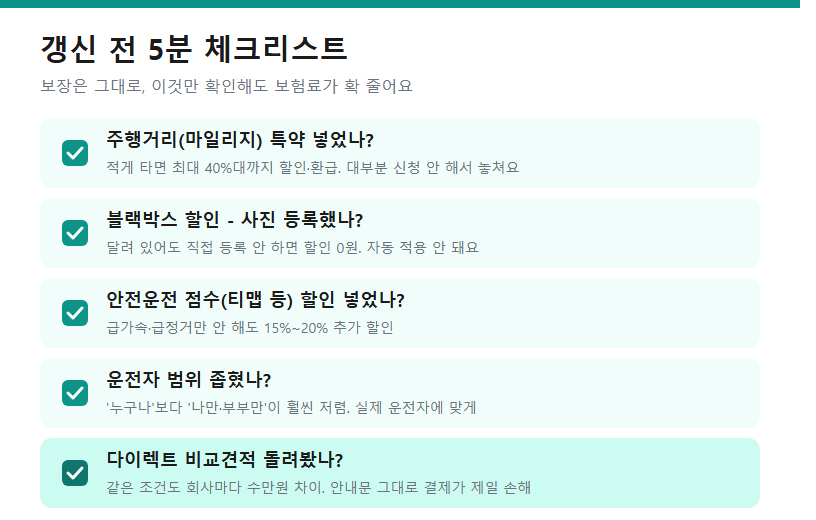
위 다섯 가지만 확인하면 돼요. 하나씩 볼게요.
- 주행거리(마일리지) 특약 — 차를 적게 타시나요? 그럼 이게 1순위예요. 연간 주행거리가 적을수록 할인폭이 커서, 보험사에 따라 최대 40%대까지 할인이나 환급을 받을 수 있어요. 출퇴근만 하거나 주말에만 타는 분이라면 무조건 챙기세요.
- 블랙박스 할인 — 앞서 말씀드린 그거예요. 달려 있어도 가입할 때 직접 선택하고 사진을 등록해야 해요. 통신형(운전점수 연동) 블랙박스면 할인폭이 더 커요.
- 안전운전 점수 할인 — 티맵 같은 내비게이션이나 앱으로 운전 습관을 점수화해서, 급가속·급정거·과속을 안 하면 할인해줘요. 평소 얌전하게 운전하시면 15%에서 20%까지 추가로 깎여요.
- 운전자 범위 조정 — 이게 의외로 커요. "누구나 운전 가능"으로 되어 있으면 비싸요. 실제로 나만 타거나 부부만 탄다면 "본인만" 또는 "부부 한정"으로 좁히세요. 범위가 좁을수록 보험료가 확 내려가요. (단, 실제로 그 사람만 몰아야 해요. 범위 밖 사람이 사고 내면 보상이 안 되니까요.)
- 다이렉트 비교견적 — 마지막이 제일 중요해요. 같은 조건이라도 보험사마다 보험료가 수만원씩 달라요. 네이버·카카오나 보험 비교견적 사이트에서 여러 보험사 견적을 한 번에 비교해보세요. 설계사를 거치지 않는 다이렉트가 보통 더 저렴하고요.
이럴 땐 이렇게 (상황별 팁)
출퇴근 거리가 짧거나 차를 자주 안 타는 분 → 마일리지 특약이 효자예요. 이것 하나로 꽤 큰 금액이 빠져요.
자녀가 이제 막 운전을 시작한 집 → 자녀 특약이나 운전자 범위를 잘 따져보세요. 잘못 설정하면 보험료가 크게 오르거나, 반대로 사고 시 보상을 못 받을 수 있어요.
매년 같은 보험사에서 자동 갱신만 해온 분 → 올해는 꼭 다른 보험사 견적도 받아보세요. 오래 있었다고 더 싸게 해주는 거 아니에요. 오히려 갈아타는 사람에게 혜택을 주는 경우가 많아요.
보험이 어렵고 귀찮은 분 → 최소한 "다이렉트 비교견적" 하나만이라도 돌려보세요. 그것만 해도 안내문 그대로 결제하는 것보다 훨씬 이득이에요.
마무리 — 달빛의 한마디
자동차보험은 매년 나가는 고정비예요. 그래서 한 번 잘 세팅해두면 매년 그만큼 아끼는 셈이에요. 5분 투자 대비 효과가 이만한 게 없어요.
기억하세요. 보험료를 줄이는 건 보장을 깎는 게 아니에요. 원래 내가 받을 수 있었던 할인을 챙기는 것뿐이에요. 안내문에 적힌 금액은 "할인 하나도 안 넣었을 때의 정가"에 가깝다고 생각하시면 돼요.
올해 갱신 안내가 오면, 결제 버튼 누르기 전에 오늘 이 다섯 가지만 딱 확인해보세요.
오늘도 읽어주셔서 감사합니다.
※ 할인율·특약 종류는 보험사와 개인 조건에 따라 다르며, 2026년 기준입니다. 가입 전 각 보험사에서 정확한 내용을 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| 자동차세 9월 연납, 지금 신청하면 얼마나 할인될까 (0) | 2026.09.25 |
|---|---|
| "알뜰폰=싸구려"라는 오해, 통신비 반값의 진실 (0) | 2026.09.25 |
| 햇살론 금리 최대 6%p 인하, 서민 정책대출 총정리 (0) | 2026.09.24 |
| 연말정산엔 무조건 체크카드"? 그러다 손해 볼 수 있어요 (0) | 2026.09.24 |
| 적금 풍차돌리기, 다들 하길래 했는데… 이자는 왜 이것밖에 안 될까 (0) | 2026.09.23 |


