안녕하세요, 달빛 경제노트입니다.
재테크 좀 한다는 사람들 사이에서 꼭 나오는 이야기가 있어요. 바로 "적금 풍차돌리기"예요.
매달 새 적금을 하나씩 만들어서, 1년 뒤부터는 매달 만기가 돌아오게 만드는 방법이죠. "이자도 극대화되고 재테크의 기본!"이라는 말에 다들 한 번씩 도전해봐요.
그런데 막상 만기 때 이자를 받아보면 이런 생각이 들어요. "어? 생각보다 이자가 너무 적은데?"
오늘은 이 불편한 진실을 솔직하게 짚어드릴게요. 풍차돌리기의 진짜 가치는 '이자'가 아닙니다. 그럼 뭘까요? 끝까지 읽어보세요.
적금 금리 4%의 '함정' — 실제론 절반만 붙어요
가장 먼저 깨야 할 착각이 있어요. 많은 분들이 "연 4% 적금에 매달 100만원씩 넣으면, 1200만원에 4% 이자가 붙겠지" 라고 생각해요.
아니에요. 실제 이자는 그 절반 정도예요.
이유는 적금의 구조에 있어요. 적금은 매달 돈을 나눠 넣잖아요. 그럼 첫 달에 넣은 100만원은 1년 내내 은행에 있으니 12개월치 이자를 다 받아요. 하지만 마지막 달에 넣은 100만원은 딱 한 달만 있다 빠지니까 1개월치 이자밖에 못 받아요.
그래서 평균을 내보면, 표시금리의 약 54% 정도만 실제로 받게 돼요. 표시금리가 4%라면, 체감 실효금리는 2%대인 셈이죠.
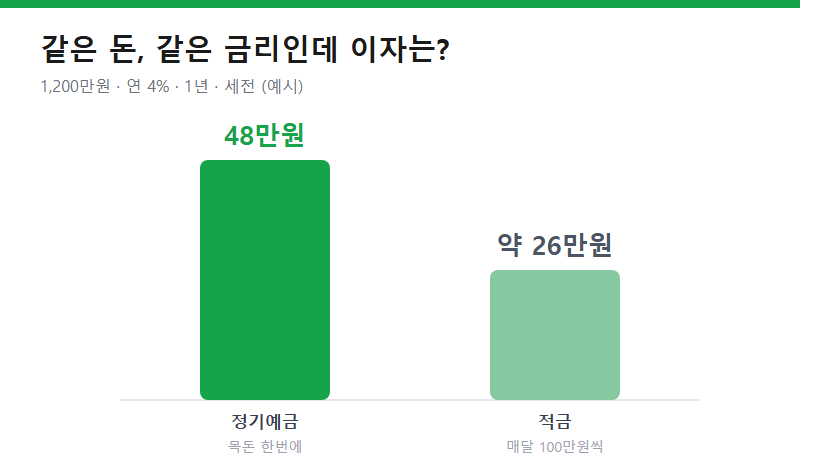
위 그래프를 보세요. 똑같이 1200만원, 똑같이 연 4%인데 이자가 거의 두 배 차이가 나요.
정기예금 (목돈 1200만원을 한 번에 예치): 이자 약 48만원
적금 (매달 100만원씩 12번 납입): 이자 약 26만원
같은 돈, 같은 금리인데 왜 이렇게 차이가 날까요? 예금은 1200만원 전체가 1년 내내 이자를 받지만, 적금은 돈이 조금씩 들어가서 '평균 예치 기간'이 절반밖에 안 되기 때문이에요.
그러니 이미 목돈이 있다면, 그 돈을 쪼개 적금에 넣는 건 이자 면에서 손해예요. 목돈은 예금, 매달 버는 돈은 적금 — 이게 기본이에요.
그럼 풍차돌리기는 왜 하는 걸까
여기까지 읽으면 이런 생각이 들 거예요. "그럼 풍차돌리기 하지 말라는 거야?"
아니요. 저는 풍차돌리기를 꽤 괜찮은 방법이라고 생각해요. 단, 이자 때문이 아니라 다른 세 가지 이유 때문이에요.
첫째, 강제 저축 장치예요. 매달 새 적금이 하나씩 생기니까, 안 쓰고 모으는 습관이 강제로 만들어져요. 의지가 약한 분일수록 효과가 커요. 사실 재테크에서 제일 어려운 게 "안 쓰고 모으기"인데, 이걸 구조로 해결해주는 거죠.
둘째, 1년 뒤부터 매달 현금이 들어와요. 12개를 다 채우면, 그다음부턴 매달 하나씩 만기가 돌아와요. 목돈이 필요할 때 유용하고, 급하면 그달 만기 것만 쓰면 되니 마음도 편해요.
셋째, 중도해지 손실이 적어요. 큰 적금 하나를 깨면 그동안 쌓인 이자를 통째로 날리지만, 풍차돌리기는 여러 개로 쪼개져 있어서 급할 때 딱 필요한 하나만 해지하면 돼요. 나머지는 그대로 이자를 받으면서 유지되고요.
즉 풍차돌리기는 '이자 극대화 비법'이 아니라 '저축 습관과 유동성을 만드는 장치'예요. 이 관점으로 접근해야 실망하지 않아요.
그래서, 나에게 맞는 방법은
정리해볼게요. 상황별로 답이 달라요.
이미 목돈이 있다면 → 쪼개서 적금 말고, 정기예금에 넣으세요. 이자를 온전히 다 받는 게 이득이에요.
매달 버는 돈을 모으는 중이라면 → 적금이 맞아요. 이때 풍차돌리기를 쓰면 습관 잡기와 유동성에 도움이 돼요.
의지가 약해서 자꾸 돈을 쓴다면 → 풍차돌리기의 '강제 저축' 효과가 특히 좋아요. 이자 조금 손해봐도 '안 쓰게 되는' 가치가 더 커요.
한 가지만 관리하고 싶다면 → 굳이 12개를 만들 필요 없어요. 관리가 번거로우면 그냥 자동이체 적금 하나 + 목돈은 예금, 이 조합도 충분히 좋아요.
풍차돌리기가 유행이라고 무작정 12개를 만들었다가, 관리가 벅차서 중간에 흐지부지되는 분들도 많아요. 남들이 한다고 나한테도 정답인 건 아니에요.
마무리 — 달빛의 한마디
재테크에는 "이거 하나면 무조건 이득"인 마법은 거의 없어요. 풍차돌리기도 마찬가지예요.
이자만 보면 사실 별거 아니에요. 하지만 "돈을 안 쓰고 모으는 습관"과 "매달 들어오는 현금흐름"이라는, 숫자로 안 잡히는 가치가 진짜예요.
그러니 풍차돌리기를 시작한다면 이렇게 생각하세요. "이자를 벌려는 게 아니라, 저축하는 나를 만드는 거다." 그 관점이면 절대 실망하지 않아요.
오늘도 읽어주셔서 감사합니다.
※ 본 글의 이자 계산은 이해를 돕기 위한 세전 예시이며, 실제 이자는 상품·우대조건·세금(15.4%)에 따라 달라집니다.
'생활경제 제태크' 카테고리의 다른 글
| 국민연금 보험료율 9.5%로 인상, 내 월급에서 얼마나 더 빠질까 (0) | 2026.09.23 |
|---|---|
| 청년미래적금 2차 가입 10월 7일 시작, 일정·조건·도약계좌 갈아타기 총정리 (0) | 2026.09.23 |
| 카드 '최소결제'의 함정 — 리볼빙, 왜 빚이 안 줄어들까 (1) | 2026.09.22 |
| 내 신용점수 올리는 법, 큰돈 없이 오늘부터 할 수 있는 것들 (0) | 2026.09.21 |
| 주택연금, 괜히 가입했다는 말 나오는 이유 (가입 전 꼭 볼 단점) (0) | 2026.09.20 |


