안녕하세요, 달빛 경제노트입니다.
연말정산 때 이런 경험 있으신 분 많을 거예요. "올해 병원비 꽤 많이 썼는데, 왜 돌려받는 돈은 얼마 안 되지?"
분명 부모님 병원비에 내 치료비까지 수백만원을 썼는데, 막상 의료비 공제로 돌아오는 건 생각보다 적어요. 그리고 반대로, 챙길 수 있었는데 몰라서 못 챙긴 항목도 많아요.
오늘은 의료비 세액공제가 어떤 구조인지, 왜 생각보다 적게 돌아오는지, 그리고 놓치기 쉬운 항목은 뭔지를 정리해드릴게요. 이거 알고 나면 내년 연말정산이 달라져요.
왜 병원비를 많이 써도 공제가 적을까
핵심은 '문턱'에 있어요. 의료비는 쓴 돈 전부가 공제되는 게 아니에요.
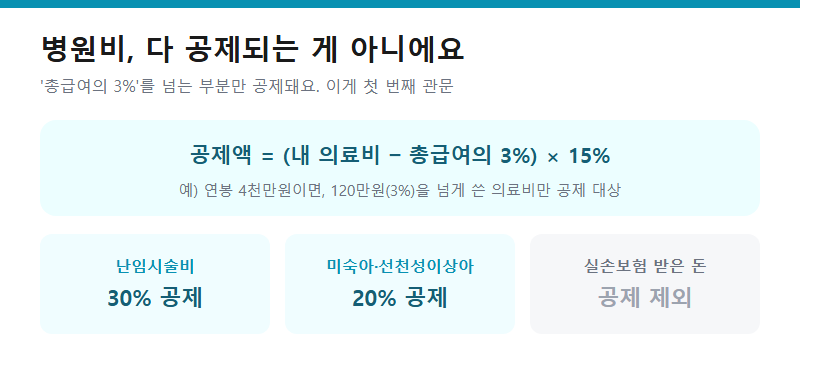
위 공식처럼, 내 의료비 중에서 '총급여의 3%'를 넘는 부분만 공제 대상이에요. 그리고 그 초과분의 15%를 세액에서 빼줘요.
예를 들어 연봉이 4천만원이라면, 그 3%인 120만원까지 쓴 병원비는 공제와 상관이 없어요. 120만원을 넘게 쓴 부분부터 공제가 시작되는 거예요.
그래서 병원비를 100만원 정도 썼다면, 문턱(120만원)도 못 넘어서 공제가 0원일 수 있어요. "병원비 많이 썼는데 왜 안 돌려주지?"의 답이 바로 여기 있어요.
한 가지 더. 실손보험으로 돌려받은 금액은 빼야 해요. 병원에 100만원 냈어도 실손으로 70만원을 돌려받았다면, 실제 의료비는 30만원으로 계산해요. 이걸 빼먹고 신고하면 나중에 문제가 될 수 있어요.
참고로 공제율이 더 높은 경우도 있어요. 난임시술비는 30%, 미숙아·선천성이상아 의료비는 20%로 일반(15%)보다 높게 쳐줘요.
한도 없이 공제되는 '본인 의료비'
여기서 알아두면 좋은 포인트가 있어요. 의료비 공제에는 한도가 있는데, 예외가 있어요.
부양가족(배우자, 자녀 등)의 일반 의료비는 연 700만원까지만 공제돼요. 그런데 본인, 만 65세 이상 부모님, 장애인, 중증질환자(건강보험 산정특례 대상), 그리고 난임시술비는 한도가 없어요.
이게 왜 중요하냐면, 큰 수술이나 장기 치료로 의료비가 많이 나온 경우예요. 예를 들어 본인이 큰 병으로 수천만원을 썼다면, 그 전액이 (문턱 넘는 부분에 대해) 공제 대상이 돼요.
그래서 의료비가 큰 가족이 있다면, 소득이 있는 사람 중 누구에게 몰아서 공제받는 게 유리한지 따져보는 게 좋아요. 보통은 소득이 적은 배우자에게 몰면 문턱(3%)을 넘기기 쉬워서 유리한 경우가 많아요. 이건 맞벌이 부부라면 꼭 계산해보세요.
놓치기 쉬운 의료비 (이것도 됩니다)
의외로 공제되는데 사람들이 자주 빠뜨리는 항목들이 있어요.
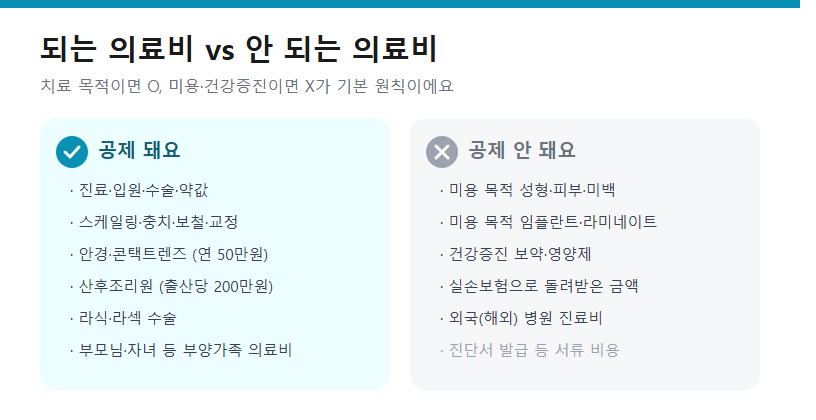
되는 것부터 볼게요.
안경·콘택트렌즈 — 시력보정용이면 1인당 연 50만원까지 공제돼요. 영수증 꼭 챙기세요.
산후조리원 — 출산 1회당 200만원까지요. 예전엔 소득 제한이 있었는데 지금은 폐지돼서 누구나 받을 수 있어요.
치과 치료 — 스케일링, 충치 치료, 보철, 치아 교정(치료 목적)은 공제 대상이에요.
라식·라섹 — 시력교정 수술도 됩니다.
부모님·자녀 의료비 — 같이 살지 않는 부모님 병원비도 요건이 맞으면 공제받을 수 있어요.
반대로 안 되는 것도 명확해요.
미용 목적 성형, 피부, 미백, 미용 목적 임플란트·라미네이트
건강증진용 보약이나 영양제
실손보험으로 돌려받은 금액
해외 병원 진료비
기본 원칙은 이거예요. "아파서 치료하려고 쓴 돈은 O, 더 예뻐지거나 건강해지려고 쓴 돈은 X." 이 기준으로 생각하면 대부분 구분돼요.
마무리 — 달빛의 한마디
의료비 공제는 "많이 썼으니 많이 돌려주겠지"가 아니라, 구조를 알아야 챙길 수 있는 항목이에요.
기억할 건 세 가지예요. ① 총급여 3%를 넘어야 공제 시작, ② 실손 받은 건 빼기, ③ 안경·산후조리원·부모님 의료비까지 챙기기.
그리고 대부분의 의료비 영수증은 국세청 홈택스 연말정산 간소화에 자동으로 잡혀요. 다만 안경점, 일부 병원처럼 누락되는 곳이 있으니, 큰 지출은 영수증을 따로 모아두는 게 안전해요.
올해 병원비가 많았던 분이라면, 내년 연말정산 전에 오늘 내용을 꼭 기억해두세요.
오늘도 읽어주셔서 감사합니다.
※ 공제율·한도는 2026년 기준이며, 개인 상황에 따라 달라요. 정확한 내용은 국세청 홈택스에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| 부모님을 부양가족으로? 잘못 올리면 오히려 토해내요 (0) | 2026.09.28 |
|---|---|
| 전기차 전환지원금 100만원 신설, 내연차 처분하면 최대 680만원 (0) | 2026.09.28 |
| 국민연금, 주부·무직자도 넣어야 할까? (임의가입 솔직 정리) (0) | 2026.09.27 |
| K-패스 모두의 카드, 대중교통비 100% 환급받는 법 (0) | 2026.09.27 |
| 첫 주식으로 반 토막 난 김 대리 이야기 (초보가 꼭 피해야 할 것) (0) | 2026.09.27 |


