안녕하세요, 달빛 경제노트입니다.
집을 살 때 대부분 가장 큰 돈이 걸리는 게 주택담보대출이에요. 수억원을 빌리니까, 금리가 0.5%만 달라져도 매달 나가는 이자가 확 차이 나죠.
그런데 대출 상담을 받으면 꼭 물어봐요. "고정금리로 하시겠어요, 변동금리로 하시겠어요?"
이때 많은 분들이 그냥 "지금 더 싼 쪽"을 골라요. 대부분 변동금리가 조금 싸니까 변동으로 가죠. 그런데 저는 오늘 이 말씀을 드리고 싶어요. 눈앞의 금리만 보고 고르면 나중에 후회할 수 있어요. 진짜 기준은 따로 있거든요.
지금은 변동이 싸요. 근데 함정이 있어요
먼저 현재 상황부터 볼게요. 2026년 기준으로 시중은행 주택담보대출은 변동금리가 고정금리보다 대략 0.9%p 정도 싸요. 그래서 숫자만 보면 당연히 변동이 유리해 보여요.
그런데 여기 두 가지 함정이 있어요.
첫째, 2026년은 금리가 오르는 시기예요. 한국은행이 기준금리를 올리는 기조라, 지금은 변동이 싸도 앞으로 금리가 오르면 변동금리 이자도 같이 올라가요. 지금의 0.9%p 차이가 1년 뒤엔 사라지거나 오히려 역전될 수도 있어요. 변동금리는 말 그대로 '변하는' 금리라, 오를 땐 내 이자도 같이 오르는 위험을 안고 가는 거예요.
둘째, 변동금리는 대출 한도가 적게 나와요. 2025년부터 강화된 '스트레스 DSR' 제도 때문인데요. 쉽게 말하면, 은행이 대출 한도를 계산할 때 변동금리는 "나중에 금리 오를 걸 감안해서" 더 빡빡하게 계산해요. 그래서 같은 소득이어도 변동금리로 받으면 한도가 더 줄어들어요. 반대로 고정이나 혼합형은 한도가 좀 더 나오고요.
즉 "지금 싸다"는 이유만으로 변동을 고르면, 금리 상승 위험과 한도 축소라는 두 가지를 놓치는 거예요.
진짜 기준은 '얼마나 오래 살 집이냐'
그럼 뭘 기준으로 골라야 할까요? 정답은 "이 집에서 얼마나 오래 살 거냐"예요.
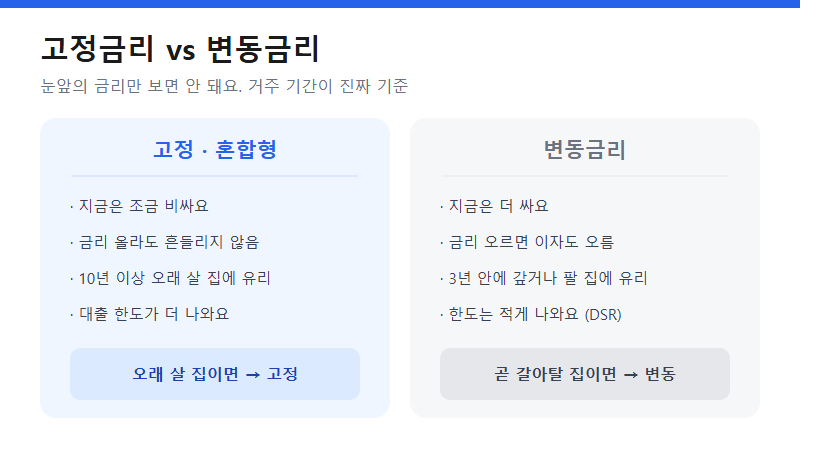
위 그림처럼 나눠서 생각하면 쉬워요.
오래 살 집(10년 이상)이라면 → 고정 또는 혼합형. 오래 안고 갈 대출이면, 금리가 어떻게 변하든 매달 낼 돈이 딱 정해져 있는 게 마음 편해요. 특히 지금처럼 금리가 오르는 시기엔, 조금 비싸도 금리를 묶어두는 게 안전해요. 대출 한도도 더 나오니 집값이 빠듯한 경우에도 유리하고요.
곧 팔거나 갈아탈 집(3년 이내)이라면 → 변동. 몇 년 안에 집을 팔거나 대출을 갚을 계획이면, 그 짧은 기간 동안 금리가 크게 오를 위험이 적어요. 이럴 땐 지금 당장 싼 변동금리로 이자를 아끼는 게 이득이에요.
핵심은, 금리 숫자가 아니라 내 계획을 기준으로 고르는 것이에요. 은행 직원은 내가 이 집에 얼마나 살지 몰라요. 그건 나만 알아요.
알아두면 좋은 두 가지 — 수수료와 갈아타기
마지막으로, 대출을 고를 때 함께 알아두면 좋은 두 가지가 있어요.
첫째, 중도상환수수료예요. 대출을 예정보다 일찍 갚으면 수수료가 붙어요. 보통 3년 이내에만 부과되고, 시간이 갈수록 줄어들어요. (1년차 약 1.2%, 2년차 0.8%, 3년차 0.4%, 그리고 3년이 지나면 0원이에요.) 그래서 "곧 갚을 계획"이라면 이 수수료까지 계산에 넣어야 해요.
둘째, 나중에 갈아탈 수 있어요. 대출받고 보통 6개월에서 1년이 지나면, 중도상환수수료 부담 없이 다른 은행이나 다른 금리 유형으로 갈아타기(대환)를 할 수 있어요. 요즘은 온라인으로 여러 은행 금리를 비교해서 갈아타는 것도 편해졌고요.
그러니 처음 선택이 평생 가는 게 아니에요. 변동으로 받았는데 금리가 계속 오르면 고정으로 갈아탈 수도 있고, 그 반대도 가능해요. 한 번 정하면 끝이라고 너무 부담 갖지 마시고, 1년에 한 번쯤은 "지금 내 금리가 적정한가"를 점검해보세요.
마무리 — 달빛의 한마디
주택담보대출의 금리 선택에 "무조건 이게 정답"은 없어요. 다만 "지금 싼 거"가 아니라 "내 상황에 맞는 거"를 고르는 게 핵심이에요.
기억할 건 이거예요. 오래 살 집이면 고정, 곧 정리할 집이면 변동. 그리고 처음 선택도 나중에 갈아탈 수 있다.
특히 지금은 금리가 오르는 시기라, 오래 살 집이라면 조금 비싸도 고정으로 묶어두는 걸 한 번쯤 진지하게 고민해보세요. 매달 나가는 이자가 예측 가능하다는 건 생각보다 큰 안정감이에요.
큰돈이 오가는 결정인 만큼, 은행 한 곳만 보지 말고 여러 곳을 비교하고 결정하시길 바랄게요.
오늘도 읽어주셔서 감사합니다.
※ 금리·수수료·제도는 2026년 기준이며 수시로 바뀌어요. 실제 대출은 여러 은행에서 본인 조건으로 비교·확인하세요. 본 글은 정보 제공용이며 특정 상품 권유가 아닙니다.
'생활경제 제태크' 카테고리의 다른 글
| 첫 주식으로 반 토막 난 김 대리 이야기 (초보가 꼭 피해야 할 것) (0) | 2026.09.27 |
|---|---|
| 퇴사하면 건강보험료가 왜 폭탄이 될까 (해결책은 '이 신청') (0) | 2026.09.27 |
| 재산세 9월분 납부, 언제까지 얼마나 내야 할까 (0) | 2026.09.26 |
| 전세보증금 지키는 법 — 계약 전에 이것만 확인하세요 (0) | 2026.09.26 |
| 자동차세 9월 연납, 지금 신청하면 얼마나 할인될까 (0) | 2026.09.25 |


