안녕하세요, 달빛 경제노트입니다.
회사를 그만두고 한두 달쯤 지나면, 많은 분들이 깜짝 놀라는 순간이 와요. 바로 건강보험료 고지서를 받았을 때예요.
"어? 직장 다닐 때보다 보험료가 왜 이렇게 많이 나왔지? 나 지금 소득도 없는데?"
분명 버는 돈은 없어졌는데 보험료는 오히려 올라 있어요. 이게 바로 퇴사자들이 겪는 '건강보험료 폭탄'이에요.
오늘은 왜 이런 일이 벌어지는지, 그리고 대부분의 사람들이 모르는 탈출구 하나를 알려드릴게요. 이거 하나 알고 모르고에 따라 몇 십만원이 왔다 갔다 해요.
왜 소득이 줄었는데 보험료는 오를까
이유는 건강보험료를 매기는 기준이 완전히 바뀌기 때문이에요.
직장에 다닐 때는 '직장가입자'예요. 이때는 두 가지가 좋아요.
첫째, 보험료를 월급 기준으로만 매겨요. 내가 가진 집이나 자동차는 상관없어요.
둘째, 그 보험료의 절반을 회사가 내줘요. 그래서 내 통장에서 빠지는 건 실제 보험료의 절반뿐이에요.
그런데 퇴사하는 순간 '지역가입자'로 자동 전환돼요. 여기서부터 상황이 달라져요.
지역가입자는 소득뿐 아니라 재산(집, 전세보증금, 토지)과 자동차까지 모두 따져서 보험료를 매겨요. 그리고 회사가 내주던 절반도 사라져서 전액을 내가 부담해야 해요.
그래서 소득이 0원이어도, 살고 있는 집이나 자동차가 있으면 보험료가 오히려 직장 때보다 2배에서 3배까지 뛰는 거예요. "일도 그만뒀는데 보험료 폭탄까지…" 하는 억울한 상황이 이렇게 생겨요.
탈출구 — '임의계속가입' 제도
여기서 대부분의 사람들이 모르는 제도가 있어요. 바로 '임의계속가입'이에요.
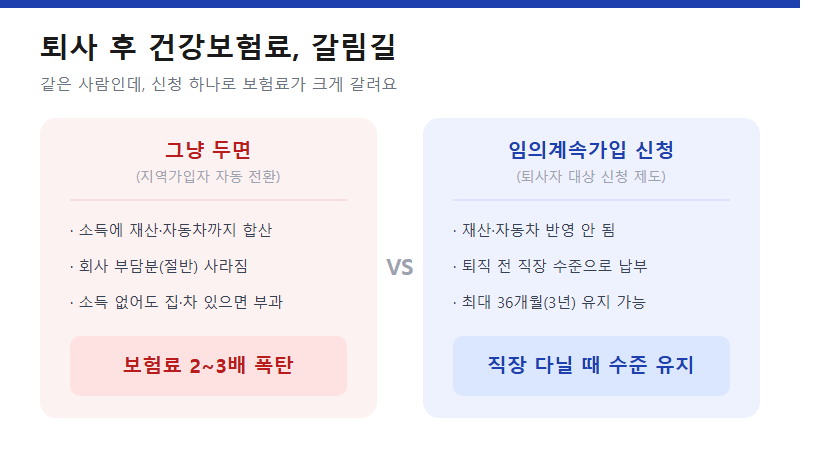
이건 퇴사자를 위한 구제 제도예요. 신청하면 최대 36개월(3년) 동안, 퇴직 전 직장 다닐 때 내던 수준의 보험료로 낼 수 있어요.
가장 큰 장점은 재산과 자동차가 보험료에 반영되지 않는다는 거예요. 퇴직 전 월급 기준으로만 계산하니까, 집이나 차 때문에 폭탄을 맞을 일이 없어요.
위 그림처럼 같은 사람인데도, 그냥 두면 지역가입자로 폭탄을 맞고, 임의계속가입을 신청하면 직장 수준을 유지하는 거예요. 소득이 없거나 재산이 있는 분일수록 효과가 커요.
신청 자격은 이래요. 퇴직하기 전 18개월 동안 직장가입자였던 기간이 통틀어 1년(365일) 이상이면 돼요. 이전 회사 경력도 합산되니 대부분의 직장인은 해당돼요.
딱 하나, 이것만은 놓치지 마세요
이 제도에서 가장 중요한 건 '신청 기한'이에요. 여기서 놓치는 분이 정말 많아요.
임의계속가입은 지역가입자로 바뀐 뒤 처음 나온 보험료의 납부기한으로부터 2개월 이내에 신청해야 해요.
그리고 이 기한은 하루라도 넘기면 어떤 이유로도 신청이 안 돼요. 봐주는 거 없어요. 그래서 퇴사하면 "건강보험료 고지서가 오나?" 하고 미리 신경 쓰고 있다가, 첫 고지서를 받으면 바로 신청하는 게 안전해요.
신청 방법은 간단해요. 국민건강보험공단(1577-1000)에 전화하거나, 가까운 지사를 방문하거나, 홈페이지·앱(The건강보험)에서 신청할 수 있어요.
한 가지 더 주의할 점. 신청한 뒤에는 보험료를 밀리지 않고 잘 내야 해요. 처음 낼 보험료를 기한 넘겨서 안 내면 자격이 취소되고 다시 지역가입자로 돌아가버려요.
참고로, 임의계속가입이 무조건 유리한 건 아니에요. 재산이나 차가 거의 없어서 지역가입자 보험료가 오히려 더 싼 경우도 있거든요. 그래서 공단에 전화해서 "둘 중 뭐가 더 싼지" 물어보고 결정하는 게 제일 확실해요. 공단에서 계산해서 알려줘요.
마무리 — 달빛의 한마디
퇴사는 그 자체로도 신경 쓸 게 많은 시기예요. 그런데 건강보험료까지 갑자기 늘면 마음이 더 힘들어지죠.
그래서 오늘 이 한 가지만 기억하세요. "퇴사하면 건강보험료 고지서를 기다렸다가, 임의계속가입이 유리한지 공단에 꼭 물어본다."
이 전화 한 통이 3년간 수백만원을 아껴줄 수도 있어요. 제도는 알고 챙기는 사람만 혜택을 봐요. 몰라서 못 챙기면 그냥 폭탄을 다 맞는 거고요.
혹시 지금 퇴사를 앞두고 계시거나, 최근에 퇴사한 가족이 있다면 이 글을 꼭 알려주세요.
오늘도 읽어주셔서 감사합니다.
※ 요건·기한은 2026년 기준이며, 개인 상황에 따라 유불리가 다를 수 있어요. 정확한 내용은 국민건강보험공단(1577-1000)에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| K-패스 모두의 카드, 대중교통비 100% 환급받는 법 (0) | 2026.09.27 |
|---|---|
| 첫 주식으로 반 토막 난 김 대리 이야기 (초보가 꼭 피해야 할 것) (0) | 2026.09.27 |
| 주택담보대출, 고정금리 vs 변동금리 뭘 골라야 할까 (0) | 2026.09.26 |
| 재산세 9월분 납부, 언제까지 얼마나 내야 할까 (0) | 2026.09.26 |
| 전세보증금 지키는 법 — 계약 전에 이것만 확인하세요 (0) | 2026.09.26 |


