안녕하세요, 달빛 경제노트입니다.
전셋집을 구하고 대출을 받으려 할 때, 대부분 어떻게 하시나요? 부동산에서 소개해준 은행에 가거나, 주거래 은행 창구에서 "전세대출 받고 싶어요" 하고 상담받죠.
그런데 여기서 많은 분들이 몇백만원을 그냥 날려요. 은행 창구에서 안내하는 '일반 전세대출'을 덥석 받아버리기 때문이에요.
사실 전세대출은 그 전에 확인해야 할 게 있어요. 바로 정부가 낮은 금리로 지원하는 전세자금대출이에요. 조건만 맞으면 은행 일반 상품보다 훨씬 싸게 빌릴 수 있어요. 오늘은 이 정부 지원 전세대출을 정리해드릴게요. 전세 계획이 있다면 꼭 보세요.
같은 전세인데, 이자가 2배 차이 나요
먼저 이게 왜 중요한지 숫자로 볼게요.
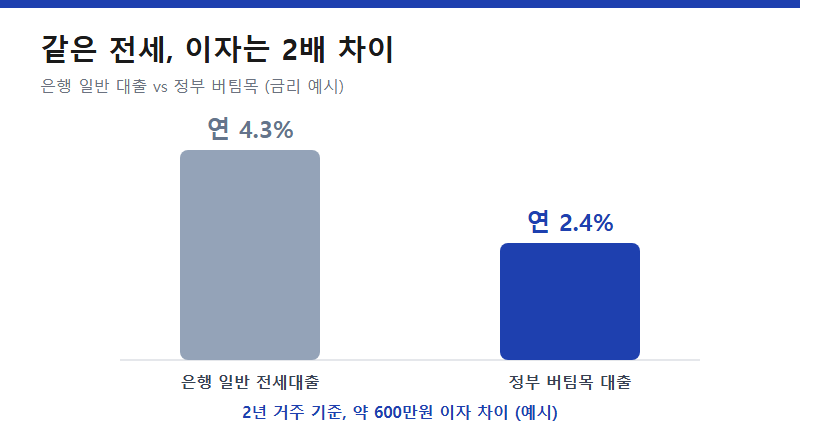
위 그래프처럼, 은행 자체 전세대출은 보통 연 4%대(3%대 초중반에서 4~5%대)예요. 반면 정부의 버팀목 전세자금대출은 최저 연 2%대예요.
이 차이가 얼마나 클까요? 예를 들어 은행 일반 대출을 연 4.3%로 받은 사람과 버팀목을 연 2.4%로 받은 사람을 비교하면, 매달 약 25만원, 2년 거주 기준으로 약 600만원을 아껴요. 같은 전셋집, 같은 보증금인데 대출 상품 하나 차이로 600만원이 왔다 갔다 하는 거예요.
그래서 전세대출은 "어디서 받느냐"가 아니라 "어떤 상품을 받느냐"가 핵심이에요. 은행 창구 직원이 먼저 정부 상품을 챙겨서 권하지 않는 경우도 많으니, 내가 알고 가야 해요.
나는 어떤 상품이 맞을까
정부 지원 전세대출은 대상에 따라 여러 종류가 있어요. 대표적인 걸 정리해드릴게요.
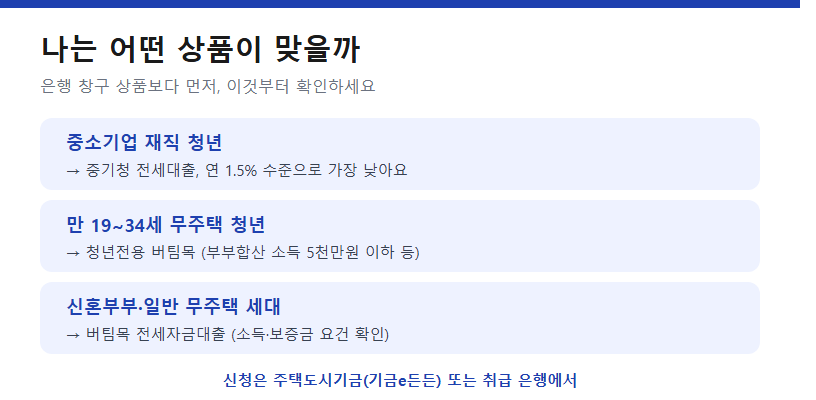
중소·중견기업에 다니는 만 34세 이하 청년이라면 → 중소기업 청년 전세대출(중기청)이에요. 금리가 연 1.5% 수준으로, 정부 상품 중에서도 가장 낮아요. 조건이 된다면 이게 최고예요.
만 19세부터 34세 무주택 청년이라면 → 청년전용 버팀목 전세자금대출이에요. 부부합산 소득 5천만원 이하 등 조건이 있고, 보증금과 대출 한도도 정해져 있어요. 우대금리까지 챙기면 더 저렴해지고요.
신혼부부나 일반 무주택 세대라면 → 버팀목 전세자금대출이에요. 소득과 보증금 요건을 확인하면 낮은 금리로 이용할 수 있어요.
이 상품들은 대부분 무주택, 소득 기준, 보증금 한도 같은 조건이 있어요. 그러니 "나는 해당 안 되겠지" 하고 지레 포기하지 말고, 내 소득과 보증금으로 되는지 꼭 확인해보세요. 생각보다 대상이 넓어요.
신청 전, 꼭 알아둘 것
정부 전세대출을 이용하려면 몇 가지 준비와 주의가 필요해요.
첫째, 전세계약 후 보증금의 5% 이상을 낸 상태여야 해요. 보통 계약금을 낸 뒤에 신청이 가능해요. 그러니 계약 전에 미리 내가 어떤 대출을 받을 수 있는지, 한도는 얼마인지 알아보고 그에 맞춰 집을 구하는 게 좋아요.
둘째, 신청은 주택도시기금이나 취급 은행에서 해요. '기금e든든'이라는 온라인 시스템에서 신청하거나, 우리·국민·신한 같은 기금 취급 은행 창구에서 할 수 있어요. 서류가 조금 필요하니 미리 준비하면 수월해요.
셋째, 집에도 조건이 있어요. 정부 대출은 보증금 한도나 주택 요건이 있어서, 너무 비싼 집이나 특정 형태의 집은 안 될 수 있어요. 그래서 계약 전에 대출 가능 여부를 확인하는 게 중요해요. 계약부터 덜컥 하고 나서 "대출이 안 된다"는 걸 알면 곤란해지거든요.
지난번 전세보증금 지키는 법 글에서 다룬 것처럼, 깡통전세 여부 확인과 전세보증보험 가입도 함께 챙기면 더 안전해요. 대출을 싸게 받는 것과 보증금을 지키는 것, 두 가지를 같이 준비하세요.
마무리 — 달빛의 한마디
전세대출은 금액이 크고 몇 년을 안고 가는 만큼, 상품 선택 하나가 수백만원을 좌우해요. 그런데 그 좋은 정부 상품을 몰라서, 혹은 귀찮아서 은행 일반 상품을 받는 경우가 정말 많아요.
기억할 건 이거예요. ① 은행 일반 대출 전에 정부 버팀목부터 확인, ② 청년·중기청·신혼부부 등 대상별 상품 체크, ③ 계약 전에 미리 알아보기.
전세를 앞두고 있다면, 은행 가기 전에 주택도시기금 홈페이지에서 내가 받을 수 있는 상품부터 찾아보세요. 그 몇 분이 600만원을 아껴줄 수 있어요.
오늘도 읽어주셔서 감사합니다.
※ 금리·요건은 2026년 기준이며 예산 상황에 따라 바뀔 수 있어요. 정확한 내용은 주택도시기금(기금e든든)이나 취급 은행에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| ETF, 초보가 제일 궁금해하는 6가지 질문 (0) | 2026.10.05 |
|---|---|
| 연금저축 vs IRP, 뭐부터 채워야 148만원 돌려받을까 (1) | 2026.10.05 |
| 지역화폐·온누리상품권, 할인받아 쓰면 그게 다 수익이에요 (0) | 2026.10.04 |
| 국민내일배움카드, 국비로 최대 500만원 배우는 법 (직장인도 OK) (0) | 2026.10.04 |
| 카드론·현금서비스, 급할 때 당기면 왜 위험할까 (0) | 2026.10.03 |


