안녕하세요, 달빛 경제노트입니다.
카드값 결제일, 통장 잔고가 빠듯할 때 이런 문구 보신 적 있으실 거예요.
"이번 달은 최소 금액만 내고 나머지는 다음 달에!"
숨통이 트이는 것 같죠. 그런데 저는 이 글에서 딱 하나만 말씀드리고 싶어요.
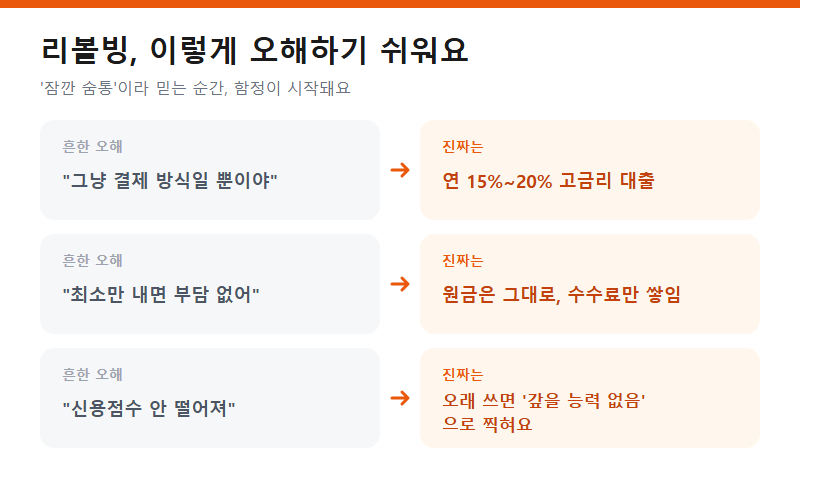
그 '최소결제'는 결제 방식이 아니라, 연 20%에 가까운 대출입니다.
이게 바로 리볼빙(일부결제금액이월약정)이에요. 오늘은 리볼빙이 왜 위험한지, 왜 한번 시작하면 빚이 줄어들지 않는지, 그리고 이미 쓰고 있다면 어떻게 빠져나오는지를 솔직하게 정리해드릴게요.
리볼빙은 '결제 방식'이 아니라 '고금리 대출'입니다
리볼빙의 진짜 정체부터 짚을게요.
이번 달 카드값 중 일부(최소결제비율)만 내면, 나머지는 다음 달로 넘어가요. 대신 넘어간 금액에 수수료가 붙습니다. 그런데 이 수수료가 문제예요.
2026년 기준으로 카드사 평균 리볼빙 수수료율은 연 15%부터 18%대입니다. 신한카드는 2026년 6월 기준 평균 약 18%였어요.
더 무서운 건, 신용점수가 낮을수록 수수료율이 올라간다는 거예요. 신용점수 700점 이하인 분들의 평균 수수료율은 연 19%가 넘어, 법정 최고금리인 20%에 거의 닿아 있습니다.
한번 생각해보세요. 은행 예금 이자가 연 3%도 안 되는 시대에, 연 18%에서 20%짜리 돈을 쓰고 있는 거예요.
그래서 저는 리볼빙을 이렇게 불러요. "결제 버튼 뒤에 숨어 있는 고금리 대출." 대출 서류에 도장 찍는 게 아니라, 앱에서 버튼 한 번 누르는 거라 "빚을 졌다"는 감각이 없다는 게 가장 큰 함정이에요.
왜 빚이 줄어들지 않을까
리볼빙의 진짜 무서움은 원금이 잘 줄지 않는 구조에 있어요.
예를 들어볼게요. 카드값 100만원이 나왔는데, 약정 비율대로 10%인 10만원만 냈다고 해봐요. 그럼 남은 90만원이 다음 달로 넘어가고, 거기에 수수료가 붙습니다.
다음 달에도 빠듯해서 또 최소만 내요. 그럼 어떻게 될까요?
내가 매달 내는 돈의 상당 부분이 원금이 아니라 수수료로 빠져나가요. 원금은 찔끔찔끔 줄고, 그 사이 새로 쓴 카드값까지 얹혀요. 눈덩이처럼 불어나는 거죠.
이걸 몇 달만 반복하면, 분명히 매달 돈을 내고 있는데도 갚아야 할 총액은 그대로거나 오히려 늘어 있는 상황이 옵니다. "나는 성실하게 내고 있는데 왜 빚이 안 줄지?" 하는 순간이 와요.
이게 청년층이 리볼빙으로 신용불량에 빠지는 전형적인 경로예요. 처음엔 "이번 달만"이었는데, 어느새 매달의 습관이 되는 거죠.
"신용점수 안 떨어진다"는 말의 함정
리볼빙을 권할 때 자주 나오는 말이 있어요. "리볼빙은 연체가 아니라서 신용점수 안 떨어져요."
절반만 맞는 말이에요. 그리고 이 절반이 사람들을 방심하게 만들어요.
맞아요. 리볼빙은 형식상 '정상 납부'라, 당장 신용점수가 뚝 떨어지지는 않아요. 하지만 이게 함정이에요.
리볼빙을 오래, 반복해서 쓰면 금융회사는 이렇게 판단해요. "이 사람은 카드값을 한 번에 갚을 능력이 부족하구나."
그럼 나중에 진짜 대출이 필요할 때, 전세자금이나 주택담보대출을 받으려 할 때 불리하게 작용할 수 있어요. 당장 숫자로 안 보일 뿐, 내 금융 신뢰도를 조용히 갉아먹고 있는 거예요.
그리고 리볼빙 잔액이 쌓이다가 결국 못 갚아서 연체로 넘어가면, 그때는 신용점수가 본격적으로 무너집니다.
이미 쓰고 있다면, 이렇게 빠져나오세요
혹시 지금 리볼빙을 쓰고 계셔도 자책하지 마세요. 중요한 건 지금부터예요. 빠져나오는 순서를 알려드릴게요.
첫째, 내 리볼빙 잔액과 수수료율부터 확인하세요. 카드사 앱의 '리볼빙(일부결제금액이월약정)' 메뉴에서 볼 수 있어요. 내가 연 몇 %를 내고 있는지 눈으로 봐야 정신이 번쩍 들어요.
둘째, 여윳돈이 생기면 리볼빙 잔액부터 갚으세요. 연 18%짜리 빚보다 급한 건 거의 없어요. 적금을 붓기 전에 이것부터 없애는 게 훨씬 이득이에요.
셋째, 해지할 땐 순서에 주의하세요. 리볼빙을 해지하면 그동안 미뤄둔 잔액을 한 번에 갚아야 할 수 있어요. 그러니 갚을 여력을 먼저 확인하고, 어렵다면 카드사에 상담해서 상환 계획을 세우는 게 좋아요.
넷째, 도저히 감당이 안 되면 전문기관의 도움을 받으세요. 서민금융진흥원이나 신용회복위원회 같은 곳에서 더 낮은 금리로 갈아타거나 채무를 조정하는 방법을 상담받을 수 있어요.
마무리 — 달빛의 한마디
리볼빙 자체가 무조건 나쁜 건 아니에요. 정말 급한 한 달, 딱 한 번 숨 고르는 용도라면 쓸 수도 있어요.
하지만 그때도 "이건 연 20% 대출이다"라는 걸 잊지 마세요. 그리고 다음 달엔 반드시 털어내겠다는 계획이 있어야 해요.
가장 위험한 건 리볼빙을 '편리한 결제 방식'으로 착각하고 습관처럼 쓰는 거예요. 잠깐의 숨통이, 몇 달 뒤엔 몇 배의 무게로 돌아오거든요.
오늘 이 글을 계기로, 혹시 켜져 있는 리볼빙은 없는지 카드사 앱을 한번 열어보시길 바랄게요.
오늘도 읽어주셔서 감사합니다.
※ 본 글은 정보 제공을 위한 것이며, 구체적인 금융 결정은 본인의 상황과 카드사 안내를 확인해 신중히 하시기 바랍니다.
'생활경제 제태크' 카테고리의 다른 글
| 내 신용점수 올리는 법, 큰돈 없이 오늘부터 할 수 있는 것들 (0) | 2026.09.21 |
|---|---|
| 주택연금, 괜히 가입했다는 말 나오는 이유 (가입 전 꼭 볼 단점) (0) | 2026.09.20 |
| 실업급여로 1억을 받았다고? 반복수급, 어떻게 가능할까 (0) | 2026.09.19 |
| 명절 민생지원금, 왜 내 지역만 안 줄까? (내 것 확인하는 법) (0) | 2026.09.18 |
| 2027년 근로장려금 이렇게 바뀝니다 (소득기준 완화·지급액 인상) (0) | 2026.09.18 |


