민지와 준호는 결혼을 준비하면서 보험을 정리했다. 마침 준호의 대학 선배가 보험 설계사여서, "이참에 제대로 들어두라"는 권유로 이것저것 가입했다.
종신보험, 저축성보험, 암보험, 실손보험, 거기에 태아보험 준비까지. 하나하나는 "다 필요한 것 같아서" 거절하기 어려웠다. 그렇게 부부가 매달 내는 보험료는 합쳐서 60만원이 넘었다.
신혼 때는 그럭저럭 냈다. 그런데 아이가 태어나고 외벌이가 되자, 이 보험료가 가계를 짓누르기 시작했다. "분명 미래를 위해 든 건데, 왜 당장 살림이 이렇게 빠듯하지?" 부부는 그제야 보험을 처음부터 다시 들여다봤다.
점검해보니 보이기 시작한 것들
전문가의 도움을 받아 하나씩 뜯어보니, 몇 가지가 눈에 들어왔다.
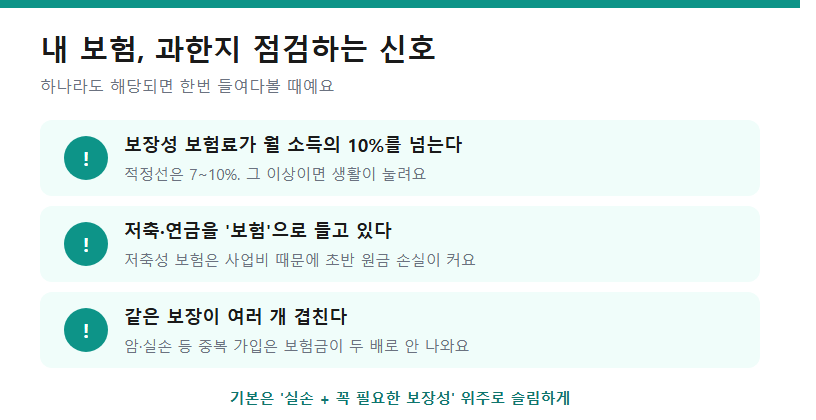
첫째, 보험료가 소득에 비해 너무 많았다. 흔히 보장성 보험료는 월 소득의 7%에서 10% 이내가 적정하다고 본다. 그런데 민지네는 외벌이가 되면서 그 비중이 훌쩍 넘어 있었다. 미래 대비도 좋지만, 당장의 삶이 눌리면 그 보험을 유지하지 못하고 중간에 깨게 된다. 그게 가장 큰 손해다.
둘째, 저축을 '보험'으로 하고 있었다. 매달 상당 금액이 저축성보험으로 나가고 있었는데, 이런 상품은 초반에 떼는 사업비가 커서 몇 년간은 낸 돈보다 적립금이 적은 경우가 많다. "저축도 되고 보장도 된다"는 말에 들었지만, 저축은 저축대로, 보장은 보장대로 따로 하는 게 대개 유리하다.
셋째, 같은 보장이 겹쳐 있었다. 암 보장이 여러 상품에 중복으로 들어가 있었다. 그런데 보험은 중복으로 냈다고 보험금이 두 배로 나오는 게 아닌 경우가 많다(실손의료비가 대표적이다). 즉 겹치는 보험료만큼 매달 새고 있었던 것이다.
다 해지하지 않고, 구조만 바꿨다
여기서 민지네가 잘한 건, 홧김에 다 해지하지 않았다는 것이다.
보험 리모델링의 핵심은 "전부 허물고 새로 짓기"가 아니다. 이미 든 보험 중에는 오래돼서 조건이 좋은 것(예: 예전에 가입한 실손이나 비갱신형 보장)도 있어서, 무작정 해지하면 그 좋은 조건을 영영 잃는다. 게다가 저축성보험을 초반에 해지하면 원금 손실이 크다.
그래서 부부는 이렇게 했다. 꼭 필요한 핵심 보장(실손보험 + 가장이 준호의 정기보험 등)은 유지하고, 중복되거나 과한 부분만 줄였다. 저축성보험은 손실과 앞으로의 유지 부담을 저울질해서 일부만 정리했다. 그 결과 매달 나가던 보험료가 절반 가까이 줄었고, 그 여유분을 아이 양육비와 비상금으로 돌릴 수 있었다.
준호는 그제야 깨달았다고 한다. "보험은 많이 드는 게 아니라, 맞게 드는 것이더라고요."
보험을 정리할 때 기억하면 좋은 것
민지네 이야기에서 뽑아낼 수 있는 원칙은 이렇다.
보장성과 저축성을 구분하자. 보험은 기본적으로 "나쁜 일이 생겼을 때를 대비하는 것(보장성)"이 본래 역할이다. 저축이나 투자는 그에 맞는 상품(예금, 연금저축, ETF 등)으로 따로 하는 게 대체로 효율적이다.
꼭 필요한 것부터 채우자. 대부분의 사람에게 1순위는 실손의료보험이다. 그다음, 가족의 생계를 책임지는 사람이라면 사망을 대비한 정기보험(저렴하게 큰 보장) 정도가 핵심이다. 여기서부터 시작해 내 상황에 맞게 더하는 것이다.
해지는 신중하게. 오래된 좋은 보험은 함부로 깨지 말고, 저축성보험은 손실을 확인한 뒤 결정하자. 리모델링은 '가위질'이 아니라 '재배치'에 가깝다.
보험은 미래의 불안을 덜어주는 고마운 도구지만, 그 무게에 오늘이 짓눌리면 안 된다. 혹시 지금 내 보험료가 부담스럽게 느껴진다면, 민지네처럼 한 번 차분히 들여다볼 때인지도 모른다.
※ 본 글은 정보 제공용이며 특정 보험의 가입·해지를 권유하지 않습니다. 보험 정리는 개인의 건강·가족·재정 상황에 따라 달라지므로, 결정 전 여러 전문가의 의견을 들어보시길 권합니다.
'생활경제 제태크' 카테고리의 다른 글
| 국민연금, 일찍 받을까 늦게 받을까 (조기 vs 연기수령) (1) | 2026.10.08 |
|---|---|
| 자녀에게 주식·돈 물려주기, 부모가 가장 많이 묻는 6가지 (1) | 2026.10.08 |
| 전세 vs 월세, 아직도 무조건 전세가 이득이라고요? (1) | 2026.10.06 |
| ETF, 초보가 제일 궁금해하는 6가지 질문 (0) | 2026.10.05 |
| 연금저축 vs IRP, 뭐부터 채워야 148만원 돌려받을까 (1) | 2026.10.05 |


