국민연금을 받을 나이가 가까워지면 누구나 한 번은 고민한다. "정해진 나이에 받을까, 아니면 좀 더 일찍 당겨 받을까, 그것도 아니면 몇 년 늦춰서 더 많이 받을까?"
국민연금은 받는 시점을 어느 정도 내가 선택할 수 있다. 그리고 그 선택에 따라 평생 받는 금액이 달라진다. 일찍 받으면 적게, 늦게 받으면 많이. 단순해 보이지만, 정답은 사람마다 다르다. 조기수령과 연기수령을 맞붙여 보자.
일찍 받으면 깎이고, 늦추면 늘어난다
먼저 숫자부터 정확히 보자.
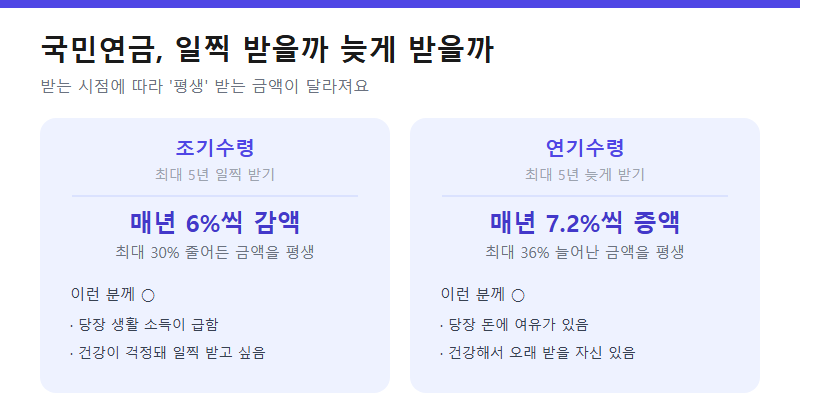
조기수령(조기노령연금)은 정해진 나이보다 최대 5년 일찍 받는 것이다. 대신 일찍 받는 만큼 매년 6%씩 깎인다. 5년을 당기면 최대 30%가 감액된 금액을, 그것도 평생 받게 된다. 한번 줄어든 금액은 나중에 원래대로 올라오지 않는다.
연기수령(연기연금)은 반대로 정해진 나이 이후 최대 5년 늦춰서 받는 것이다. 늦추는 만큼 매년 7.2%씩 늘어나서, 5년을 미루면 최대 36%가 증액된 금액을 평생 받는다.
즉 같은 사람의 같은 연금인데도, 언제 받기 시작하느냐에 따라 매달 들어오는 돈이 수십 퍼센트씩 차이 날 수 있다.
그럼 일찍 받는 게 손해일까?
"그럼 무조건 늦게 받아서 많이 받는 게 이득 아닌가?" 싶지만, 그렇게 간단하지 않다. 여기엔 '얼마나 오래 받느냐'라는 변수가 숨어 있다.
일찍 받으면 금액은 적지만 받는 기간이 길다. 늦게 받으면 금액은 많지만 받기 시작하는 시점이 늦다. 그래서 둘을 비교하면, 처음 몇 년은 일찍 받은 사람이 총액에서 앞선다. 그러다 어느 시점(대략 70대 후반에서 80세 전후)이 지나면, 늦게 받아 더 많이 받는 사람의 총액이 역전해서 앞서나간다. 이걸 손익분기 나이라고 한다.
쉽게 말해, 오래 살수록 연기수령이 유리하고, 그렇지 못하면 조기수령이 유리해지는 구조다. 물론 내가 몇 살까지 살지는 아무도 모른다. 그래서 "무조건 이게 정답"이라고 말할 수 없는 것이다.
여기에 하나 더 고려할 게 있다. 연금을 많이 받으면 좋기만 할 것 같지만, 연금소득이 늘면 건강보험 피부양자 자격에서 탈락하거나 세금이 늘 수 있다. (앞서 피부양자 글에서 다뤘다.) 그래서 "더 많이 받는 것"이 꼭 "더 이득인 것"은 아닐 수 있다.
그래서 나는 어떻게 정할까
결국 세 가지를 놓고 판단하면 된다.
첫째, 당장 소득이 필요한가. 은퇴 후 당장 생활비가 빠듯하다면, 금액이 좀 깎이더라도 조기수령으로 숨통을 트는 게 현실적일 수 있다. 반대로 지금 다른 소득이나 모아둔 돈이 있어 버틸 수 있다면, 연기해서 평생 더 받는 쪽이 낫다.
둘째, 건강과 가족력은 어떤가. 건강에 자신이 있고 장수하는 집안이라면 연기수령이 유리할 가능성이 높다. 반대로 건강이 염려된다면 하루라도 빨리 받는 게 나을 수 있다.
셋째, 세금·건강보험에 미치는 영향은. 연금이 늘어서 피부양자 자격을 잃거나 세 부담이 커지는 상황이라면, 그 부분까지 계산에 넣어야 한다.
가장 확실한 방법은 역시 국민연금공단(1355)에 전화해서 내 경우를 계산해달라고 하는 것이다. "정상 수령 시, 조기수령 시, 연기수령 시 각각 매달 얼마를 받는지"를 구체적인 숫자로 받아보면, 막연한 고민이 선명한 비교로 바뀐다.
연금은 노후의 평생 소득이다. 그만큼 받는 시점도 신중하게, 내 상황에 맞춰 결정하길 바란다.
※ 감액·증액률과 조건은 2026년 기준이며 개인 상황에 따라 달라요. 정확한 예상액은 국민연금공단(1355)에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| 첫 집 계약하고 '취득세 고지서' 받고 당황한 이유 (0) | 2026.10.09 |
|---|---|
| 퇴사·이직할 때, 몰라서 놓치면 손해 보는 돈 5가지 (0) | 2026.10.09 |
| 자녀에게 주식·돈 물려주기, 부모가 가장 많이 묻는 6가지 (1) | 2026.10.08 |
| 보험료로 매달 60만원 나가던 신혼부부, 뭘 놓쳤을까 (1) | 2026.10.07 |
| 전세 vs 월세, 아직도 무조건 전세가 이득이라고요? (1) | 2026.10.06 |


