"우리 아이 앞으로 주식 좀 사줄까?" 요즘 30대, 40대 부모들 사이에서 부쩍 늘어난 고민이다. 일찍 시작할수록 복리의 힘이 커지니, 아이가 어릴 때부터 자산을 만들어주고 싶은 마음이다.
그런데 막상 하려고 하면 궁금한 게 쏟아진다. 세금은? 계좌는 어떻게? 신고는 꼭 해야 하나? 부모들이 가장 많이 묻는 질문들을 하나씩 정리했다.
Q1. 자녀에게 얼마까지 세금 없이 줄 수 있나요?
가장 많이 묻는 질문이다. 자녀에게 주는 돈(증여)에는 비과세 한도가 있다.
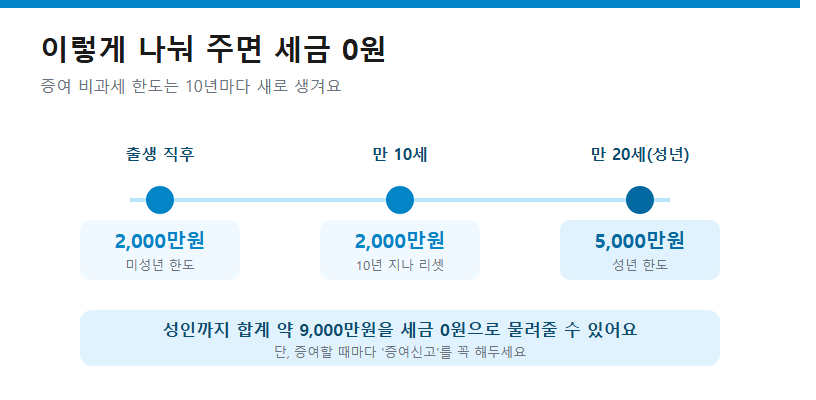
미성년 자녀: 10년간 2,000만원까지 비과세
성년 자녀: 10년간 5,000만원까지 비과세
이 한도 안에서 주면 증여세가 0원이다. 핵심은 "10년 단위"라는 것. 10년이 지나면 한도가 새로 생긴다. 그래서 위 그림처럼 태어났을 때 2천만원, 만 10세에 2천만원, 성년이 된 만 20세에 5천만원을 주면, 성인이 될 때까지 총 9천만원가량을 세금 없이 물려줄 수 있다. 일찍 시작할수록 이 비과세 구간을 알뜰하게 쓸 수 있는 셈이다.
Q2. 한도 안이면 신고 안 해도 되죠?
여기서 많은 분들이 실수한다. "어차피 세금 0원인데 신고가 무슨 소용?"이라고 생각하는 것이다.
결론부터 말하면, 증여신고는 꼭 해두는 게 좋다. 세금이 0원이어도 말이다.
이유가 있다. 신고를 해두면 "이 돈은 OO년에 부모가 적법하게 증여한 자금"이라는 공식 기록이 남는다. 그럼 나중에 그 돈으로 주식에 투자해서 크게 불어나도, 불어난 수익에는 증여세를 매기지 않는다. 원금만 증여로 인정되기 때문이다.
반대로 신고를 안 해두면, 나중에 그 계좌의 돈이 커졌을 때 "이 돈 어디서 났냐"는 자금 출처 문제가 생길 수 있다. 신고는 홈택스에서 할 수 있고, 증여일이 속한 달의 말일로부터 3개월 안에 하면 된다.
Q3. 자녀 명의 주식계좌는 어떻게 만드나요?
미성년 자녀는 스스로 계좌를 못 만드니, 부모가 대리로 개설한다.
증권사 앱이나 지점에서 만들 수 있는데, 보통 가족관계증명서, 기본증명서, 부모 신분증 등이 필요하다. 증권사마다 조금씩 다르니 이용할 증권사에 미리 확인하면 좋다.
계좌를 만든 뒤에는, 앞서 말한 대로 먼저 현금을 자녀에게 증여(이체)하고 증여신고를 한 다음, 그 돈으로 주식이나 ETF를 사주면 된다. 순서가 중요하다. 증여 → 신고 → 투자, 이 흐름을 기억하자.
Q4. 뭘 사주는 게 좋을까요?
이건 정답이 없지만, 아이 돈은 아주 긴 시간(10년, 20년) 묻어둘 수 있다는 게 가장 큰 장점이다. 그래서 짧게 사고파는 것보다 길게 묻어두기 좋은 것이 어울린다.
개별 종목 하나에 몰아넣기보다는, 앞서 다룬 것처럼 여러 기업에 분산되는 ETF(예: 대표 지수를 따라가는 상품)가 초보 부모에게는 마음이 편하다. 한 회사가 흔들려도 전체가 휘청이지 않으니까. 매달 조금씩 꾸준히 사 모으는 방식도 시간 분산 효과가 있다.
물론 투자에는 원금 손실 위험이 늘 따르므로, 아이 돈이라고 해서 "무조건 안전"은 없다는 점은 기억해야 한다.
Q5. 조부모가 주는 것도 합쳐지나요?
그렇다. 비과세 한도는 "받는 사람(자녀) 기준, 직계존속을 묶어서" 계산한다. 쉽게 말해 부모가 준 것과 할머니·할아버지가 준 것이 합산된다.
그래서 "엄마도 주고, 할머니도 주면 각각 2천만원씩 되겠지"는 오해다. 미성년 자녀가 10년간 직계존속(부모+조부모)에게 받은 돈을 다 합쳐서 2천만원까지가 비과세다. 양가에서 나눠 줄 계획이라면 이 합산 기준을 꼭 염두에 두자.
Q6. 지금 안 하면 손해인가요?
"손해"라기보다, 일찍 할수록 유리한 건 분명하다. 두 가지 이유에서다.
첫째, 비과세 한도는 쌓이지 않는다. 10년이라는 시간이 지나야 새 한도가 생기므로, 늦게 시작하면 그만큼 쓸 수 있는 비과세 기회가 줄어든다. 아이가 어릴 때 시작할수록 2천만원 구간을 더 여러 번 활용할 수 있다.
둘째, 시간이 복리를 만든다. 같은 돈이라도 20년을 굴린 것과 5년을 굴린 것은 결과가 완전히 다르다. 아이의 긴 시간이야말로 가장 큰 자산이다.
다만 무리할 필요는 없다. 우리 집 형편에 맞는 금액으로, 비과세 한도 안에서, 신고를 챙기며 시작하면 충분하다.
※ 세법·한도는 2026년 기준이며 개인 상황에 따라 다를 수 있어요. 증여신고나 투자는 홈택스·세무 전문가·증권사에서 정확히 확인하세요. 투자는 원금 손실 위험이 있습니다.
'생활경제 제태크' 카테고리의 다른 글
| 퇴사·이직할 때, 몰라서 놓치면 손해 보는 돈 5가지 (0) | 2026.10.09 |
|---|---|
| 국민연금, 일찍 받을까 늦게 받을까 (조기 vs 연기수령) (1) | 2026.10.08 |
| 보험료로 매달 60만원 나가던 신혼부부, 뭘 놓쳤을까 (1) | 2026.10.07 |
| 전세 vs 월세, 아직도 무조건 전세가 이득이라고요? (1) | 2026.10.06 |
| ETF, 초보가 제일 궁금해하는 6가지 질문 (0) | 2026.10.05 |


