퇴사는 늘 정신이 없다. 인수인계하고, 짐 싸고, 송별회 하다 보면 금방 마지막 날이 온다. 그 와중에 많은 사람이 받을 수 있었던 돈을 그냥 놓치고 회사를 떠난다.
퇴직금처럼 당연히 챙기는 것도 있지만, 몰라서 안 챙기면 사라지는 돈도 의외로 많다. 퇴사·이직할 때 꼭 확인해야 할 다섯 가지를 정리했다. 지금 이직을 앞두고 있다면 하나씩 체크해보자.
하나 — 퇴직금, 제대로 계산됐는지 확인하자
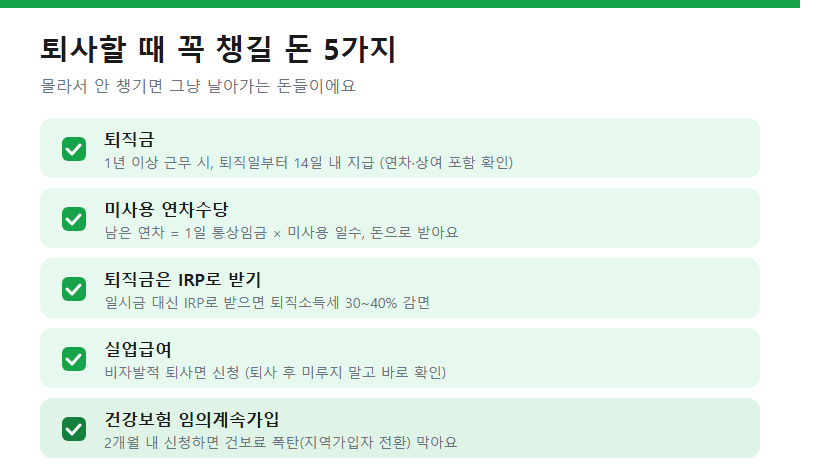
1년 이상 근무했고 주 15시간 이상 일했다면 퇴직금을 받는다. 퇴직일로부터 14일 이내 지급이 원칙이다. 여기까지는 다들 안다.
놓치기 쉬운 건 "금액이 제대로 계산됐는지"다. 퇴직금은 마지막 3개월 평균임금으로 계산하는데, 이 평균임금에는 기본급뿐 아니라 연장·야간·휴일 수당, 직책수당, 그리고 지난 1년 상여금의 일부와 미사용 연차수당까지 포함돼야 한다. 이걸 빼고 기본급만으로 계산하면 퇴직금이 적게 나온다.
그러니 퇴직금을 받으면 "기본급 기준으로만 계산된 건 아닌지" 한 번 확인하자. 애매하면 고용노동부(1350)에 문의할 수 있다.
둘 — 미사용 연차, 수당으로 받자
바빠서 연차를 다 못 쓰고 퇴사하는 경우가 많다. 이때 남은 연차는 그냥 사라지는 게 아니라 연차수당으로 받을 수 있다.
계산은 1일 통상임금 × 남은 연차 일수다. 예를 들어 하루 통상임금이 10만원이고 못 쓴 연차가 5일이면 50만원을 받는 것이다. 적지 않은 돈이다.
회사가 알아서 챙겨주면 좋지만, 그렇지 않은 경우도 있으니 내 남은 연차가 며칠인지 미리 확인하고 정산을 요청하자. 가능하면 남은 연차를 퇴사 전에 쓰고 나가는 것도 방법이다.
셋 — 퇴직금은 'IRP 계좌'로 받자
이건 모르면 세금으로 손해 보는 부분이다. 퇴직금을 받을 때 그냥 통장으로 받으면 퇴직소득세를 떼고 받는다.
그런데 퇴직금을 IRP(개인형 퇴직연금) 계좌로 받으면, 그 퇴직소득세를 당장 떼지 않고 나중으로 미뤄주고, 나중에 연금으로 받을 때 세금을 30%에서 40%까지 감면해준다. 같은 퇴직금인데 받는 방법만 바꿔도 세금을 아끼는 것이다.
사실 요즘은 퇴직금을 IRP로 받는 게 기본 절차가 된 경우가 많다. 회사나 금융사에서 IRP 계좌를 안내받아, 일시금이 꼭 필요한 게 아니라면 IRP로 받는 걸 고려하자. (앞서 다룬 연금저축·IRP 글과도 연결된다.)
넷 — 실업급여, 받을 수 있는지 먼저 확인하자
실업급여는 비자발적으로 퇴사한 경우(계약 만료, 권고사직 등) 받을 수 있다. 스스로 그만둔 경우는 원칙적으로 안 되지만, 예외적으로 인정되는 사유도 있으니 무조건 포기하지 말고 확인하는 게 좋다.
중요한 건 타이밍이다. 실업급여는 퇴직 후 바로 신청하는 게 아니라 구직활동 등 절차가 있고, 수급 기간에도 제한이 있다. 그래서 퇴사하면 미루지 말고 고용센터나 고용24에서 내가 대상인지, 언제까지 신청해야 하는지 바로 확인해야 한다. 늦게 알아보다 받을 수 있는 걸 못 받는 경우가 있다.
다섯 — 건강보험 '임의계속가입'을 잊지 말자
이건 전에 따로 다뤘을 만큼 중요한데, 퇴사하면 꼭 기억해야 한다.
퇴사하면 직장가입자에서 지역가입자로 바뀌면서 건강보험료가 2배에서 3배까지 뛸 수 있다. 그런데 '임의계속가입'을 신청하면, 최대 36개월간 직장 다닐 때 수준의 보험료로 유지할 수 있다.
단, 신청 기한이 있다. 지역가입자로 바뀐 뒤 첫 보험료 납부기한으로부터 2개월 이내에 신청해야 하고, 이 기한을 넘기면 안 된다. 퇴사하면 건강보험 고지서를 기다렸다가, 공단(1577-1000)에 임의계속가입이 유리한지 꼭 물어보자.
이 다섯 가지는 전부 "내가 챙기지 않으면 아무도 안 챙겨주는" 돈이다. 회사는 바쁘고, 제도는 복잡하고, 나는 정신없는 틈을 타 조용히 사라진다.
그러니 퇴사가 정해졌다면, 떠나기 전에 이 목록을 한 번씩 점검하자. 특히 퇴직금 계산과 건강보험 임의계속가입은 금액이 커서 꼭 챙길 만하다. 새 출발을 준비하는 그 시기에, 받을 돈까지 야무지게 챙겨서 나가길 바란다.
※ 제도·기준은 2026년 기준이며 개인 상황에 따라 달라요. 정확한 내용은 고용노동부(1350)·고용24·건강보험공단(1577-1000)에서 확인하세요.
'생활경제 제태크' 카테고리의 다른 글
| 접촉사고 났다고 무조건 보험? 자비가 나을 때가 있어요 (0) | 2026.10.10 |
|---|---|
| 첫 집 계약하고 '취득세 고지서' 받고 당황한 이유 (0) | 2026.10.09 |
| 국민연금, 일찍 받을까 늦게 받을까 (조기 vs 연기수령) (1) | 2026.10.08 |
| 자녀에게 주식·돈 물려주기, 부모가 가장 많이 묻는 6가지 (1) | 2026.10.08 |
| 보험료로 매달 60만원 나가던 신혼부부, 뭘 놓쳤을까 (1) | 2026.10.07 |


