주차장에서 살짝 긁었거나, 가벼운 접촉사고가 났을 때 우리는 반사적으로 생각한다. "보험 부르면 되지." 보험료 꼬박꼬박 냈으니 이럴 때 쓰는 거 아니냐는 것이다.
틀린 말은 아니다. 하지만 작은 사고일수록 "보험을 부르는 게 오히려 손해"일 때가 있다. 당장 수리비는 보험사가 내주지만, 그 대가로 앞으로 몇 년간 더 많은 보험료를 낼 수 있기 때문이다. 왜 그런지 따져보자.
보험 처리에는 '3년'이 따라온다
보험으로 수리하면 그 순간엔 편하다. 그런데 거기서 끝이 아니다.
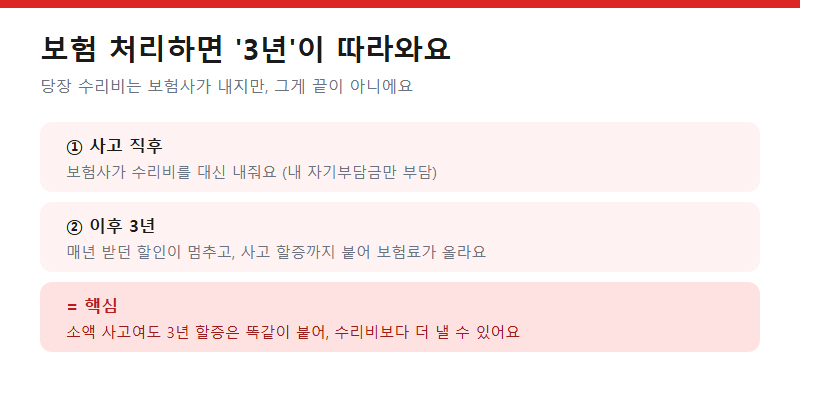
위 그림처럼, 보험 처리를 하면 당장은 보험사가 수리비를 내준다(내 자기부담금만 내면 된다). 문제는 그다음이다. 사고 이력이 남으면 매년 받던 보험료 할인이 멈추고, 사고에 따른 할증까지 붙는다. 이게 보통 3년간 이어진다.
즉 보험으로 아낀 수리비만큼, 아니 경우에 따라 그보다 더 많은 돈을 3년에 걸쳐 보험료로 더 내게 되는 것이다. 특히 중요한 건, 소액 사고여도 이 할증이 붙는다는 점이다. 수리비 20만원짜리 작은 사고를 보험 처리했는데, 3년간 늘어난 보험료가 그보다 많아지는 상황이 충분히 생길 수 있다.
그럼 언제 자비로, 언제 보험으로?
판단 기준은 생각보다 명확하다. "이 사고를 보험으로 처리했을 때 3년간 더 낼 보험료"와 "지금 자비로 낼 수리비"를 비교하면 된다.
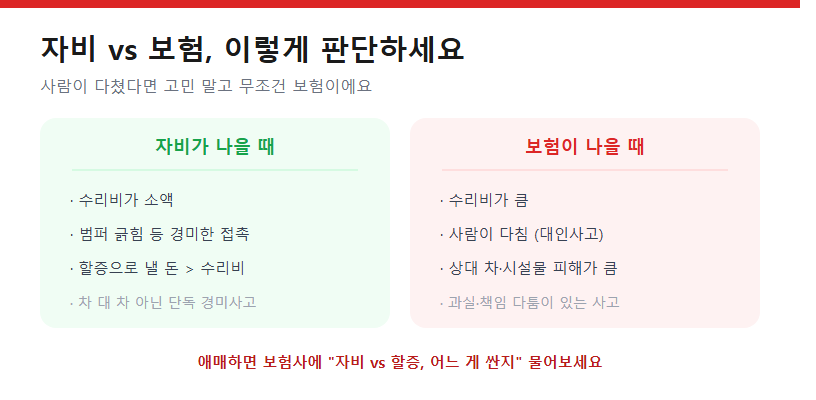
자비가 나을 때는 수리비가 소액인 경우다. 범퍼 긁힘처럼 몇십만원 안쪽의 경미한 접촉이라면, 그냥 내 돈으로 고치는 게 할증을 피해서 이득인 경우가 많다. 특히 상대방 없이 혼자 살짝 긁은 단독 사고라면 더 그렇다.
보험이 나을 때는 반대다. 수리비가 커서 자비로 감당하기 벅차거나, 사람이 다친 경우(대인사고), 상대 차량이나 시설물 피해가 큰 경우다. 특히 사람이 다친 사고는 보상 규모가 크고 법적 문제도 얽히니, 고민하지 말고 무조건 보험이다. 자비로 처리하려다 더 큰 문제가 생길 수 있다.
여기서 꼭 기억할 점. 보험 가입할 때 정한 '물적사고 할증기준금액'(보통 200만원)이라는 게 있다. 수리비가 이 기준과 자기부담금을 넘기지 않는 선이라면 보험료 유지에 유리하고, 크게 넘으면 어차피 보험이 낫다. 복잡하게 느껴지면 방법이 있다.
가장 확실한 방법은 '물어보는 것'
사실 사고 현장에서 "자비가 이득인지 보험이 이득인지"를 혼자 계산하긴 어렵다. 다행히 쉬운 방법이 있다.
일단 보험사에 사고 접수는 하되, 처리 전에 물어보는 것이다. 보험사에 전화해서 "이 사고를 보험으로 처리하면 앞으로 3년간 보험료가 얼마나 오르나요?"라고 물으면, 대략적인 할증 금액을 안내받을 수 있다. 그 금액과 수리비를 비교해서, 할증이 더 크면 자비로 처리하겠다고 하면 된다. (접수했더라도 실제 보험금을 받지 않으면 할증이 안 되는 경우가 있으니, 이것도 함께 확인하자.)
이렇게 한 번만 물어봐도, "무조건 보험"으로 처리했다가 3년간 손해 보는 일을 피할 수 있다. 특히 평소 무사고로 할인을 많이 받아온 운전자라면, 그 할인이 끊기는 손해가 크니 더 신중하게 따져볼 만하다.
사고는 당황스럽기 마련이지만, 잠깐 멈춰서 "이게 보험 쓸 사고인가"를 한 번 생각하는 습관이 돈을 지켜준다.
※ 할증 기준·구조는 2026년 기준이며 보험사·상품에 따라 달라요. 실제 처리 전 가입한 보험사에 정확히 확인하세요. 본 글은 정보 제공용입니다.
'생활경제 제태크' 카테고리의 다른 글
| 고향사랑기부제, 10만원 기부하면 오히려 남는다고요? (1) | 2026.10.12 |
|---|---|
| 첫 집 계약하고 '취득세 고지서' 받고 당황한 이유 (0) | 2026.10.09 |
| 퇴사·이직할 때, 몰라서 놓치면 손해 보는 돈 5가지 (0) | 2026.10.09 |
| 국민연금, 일찍 받을까 늦게 받을까 (조기 vs 연기수령) (1) | 2026.10.08 |
| 자녀에게 주식·돈 물려주기, 부모가 가장 많이 묻는 6가지 (1) | 2026.10.08 |


